

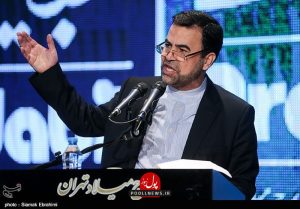
حمیدرضا توسلی با اشاره به ضرورت بازنگری در سازوکارهای اعتبارسنجی گفت: تحقق بانکداری اجتماعی مستلزم طراحی نظامهایی است که بتوانند ریسکهای متفاوت مشتریان را شناسایی و مدیریت کنند. در این مسیر، فینتکها میتوانند با پذیرش بخشی از ریسکهایی که بانکها امکان پذیرش آن را ندارند، زمینه تسهیل تأمین مالی و دسترسی گروههای بیشتری از جامعه به تسهیلات را فراهم کنند.
وی ارزشآفرینی فینتکها را فراتر از دسترسپذیری خدمات دانست و بر ضرورت ایجاد تعامل میان نظامهای اعتبارسنجی، امتیازدهی اعتباری و مدیریت ریسک تأکید کرد. به گفته توسلی، داده، نیروی انسانی، فرایندها و ابزارهای فناوری باید در قالب یک ساختار منسجم فعالیت کنند تا امکان ارائه خدمات مالی متناسب با نیاز مشتریان فراهم شود.
عضو هیئتمدیره بانک قرضالحسنه مهر ایران، توسعه بانکداری دیجیتال را نیز عاملی مؤثر در افزایش دسترسی مردم به خدمات بانکی دانست و اعلام کرد حدود ۵۰ درصد خدمات و تسهیلات بانک در ساعات غیراداری و حدود ۳۸ درصد خدمات در مناطق جغرافیایی دور از شعب ارائه میشود.
توسلی همچنین با اشاره به حدود ۲۴ میلیون مشتری بانک قرضالحسنه مهر ایران اظهار کرد بیش از ۹۰ درصد خدماتی مانند پرداخت تسهیلات، افتتاح حساب و انتقال وجه از طریق کانالهای دیجیتال انجام میشود. به گفته وی، روزانه حدود ۲۴ تا ۲۵ هزار فقره تسهیلات پرداخت میشود و مجموع تسهیلات پرداختی از ابتدای سال تا زمان برگزاری این نشست از پنج میلیون فقره فراتر رفته است.
وی در پایان تأکید کرد بانکداری دیجیتال باید در کنار شبکه شعب و بهعنوان ابزاری برای رفع محدودیتهای جغرافیایی و افزایش دسترسی مردم توسعه یابد. از نگاه توسلی، پیوند فناوری، داده و مدیریت ریسک میتواند زمینه شکلگیری زیستبومی برای توسعه تأمین مالی خرد و تحقق عدالت در ارائه خدمات بانکی را فراهم کند.
وی در پایان تأکید کرد بانکداری دیجیتال باید در کنار شبکه شعب و بهعنوان ابزاری برای رفع محدودیتهای جغرافیایی و افزایش دسترسی مردم توسعه یابد. از نگاه توسلی، پیوند فناوری، داده و مدیریت ریسک میتواند زمینه شکلگیری زیستبومی برای توسعه تأمین مالی خرد و تحقق عدالت در ارائه خدمات بانکی را فراهم کند.


 آژانس خلاقیت کوانتا