 شنبه، ۲۳ آبان ۱۴۰۵

 تهران: ۱۸°C
 تلویزیون پولنیوز


 زمان مطالعه: ۳ دقیقه
همه میدانیم که در بازار امروز، نوسانات هزینه و محدودیتهای عملیاتی به بخشی از ذات صنعت فولاد تبدیل شده است، اما در همین آشفته بازار، «ارفع» روایتی متفاوت را رقم زد. صورتهای مالی نیمه نخست سال ۱۴۰۵، تنها گزارشگر اعداد نیستند؛ بلکه مستنداتی از یک تغییر پارادایم در مدیریت این شرکتاند. عبور از کل سود خالصِ سال گذشته در تنها شش ماه، نه یک اتفاق تصادفی، که خروجی همافزایی میان «تولید هوشمند» و «انضباط مالی» است. ارفع ثابت کرد که در عصر حاضر، برندهی میدان کسی نیست که فقط بیشتر تولید میکند، بلکه کسی است که «کیفیتِ سود» را مدیریت میکند.
داستان رشد: وقتی حاشیه سود، «مقیاس» را شکست میدهد
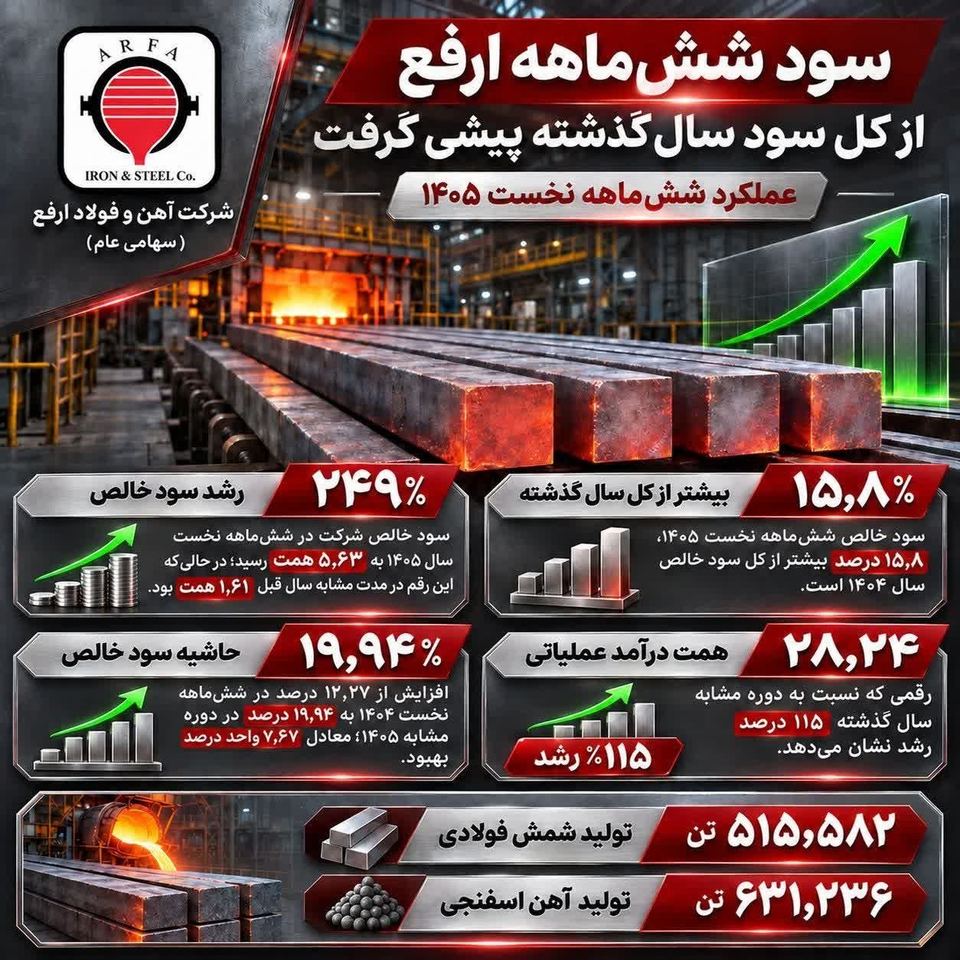
رشد ۲۴۹ درصدی سود خالص از ۱.۶۱ به ۵.۶۳ همت، در نگاه اول یک جهش خیره کننده است. اما تحلیل عمیقتر، ما را به سمت یک واقعیت مهمتر سوق میدهد: بهبود حاشیه سود خالص از حدود ۱۲ به نزدیک ۲۰ درصد.
این یعنی ارفع در این نیمسال، برای تولید هر واحدِ محصول، بهمراتب بهینهتر از قبل عمل کرده است. در تحلیلهای تجاری، این فکت نشاندهندهی یک «گذار استراتژیک» است؛ گذار از مدل «تولید انبوهِ کمبازده» به مدل «تولید بهینه و باارزشافزوده». به عبارت سادهتر، مدیریت شرکت توانسته است با کنترل هزینههای تولید و بهینهسازی زنجیره تأمین، از اثرات تورمی فاصله گرفته و بخش بزرگتری از درآمد عملیاتی را به «سود واقعی» تبدیل کند.
قلب تپنده؛ همافزایی در زنجیره تولید
تولید ۵۱۵ هزار تن شمش فولادی در کنار ۶۳۱ هزار تن آهن اسفنجی، تنها اعداد تولیدی نیستند؛ اینها نشانههای یک «زنجیره تأمین خوداتکا» هستند.
رشد ۲۸.۴ درصدی تولید، موتور محرک درآمد ۲۸.۲۴ همتی شرکت بوده است. اما نکتهی مدیریتی نهفته در این اعداد، توازن است. ارفع با تأمین مناسب آهن اسفنجی (ماده اولیه)، گلوگاههای تولید شمش را باز کرده است. این نشان میدهد که «برنامهریزی تولید» در ارفع نه به صورت جزیرهای، بلکه به صورت یک «سیستمِ پیوسته» مدیریت میشود. این همان مدیریت دقیق زنجیره ارزش است که اجازه میدهد تولید بالا برود بدون آنکه هزینههای سربار، حاشیه سود را ببلعند.
معنای مدیریتی؛ چرا این فکتها مهم هستند؟
این گزارش شش ماهه، سه پیام مهم برای ذینفعان و تحلیلگران بازار دارد: مورد اول، انضباط در مدیریت هزینههاست. وقتی درآمد ۱۱۵ درصد رشد میکند اما سود خالص ۲۴۹ درصد جهش مییابد، یعنی مدیریت توانسته است هزینههای ثابت و متغیر را با قدرت مهار کند. این یعنی ارفع در برابر شوکهای هزینهای (مثل انرژی یا مواد اولیه) واکسینه شده است.
پیام مهم بعدی، بلوغ عملیاتی است. عبور از سود سال قبل در نصف زمان، نشان دهنده «بلوغ عملیاتی» است. یعنی فرآیندهای شرکت به قدری استاندارد شدهاند که میتوانند نوسانات بازار را به فرصت تبدیل کنند.
سومین سیگنال با ارزش، اعتمادسازی استراتژیک است. برای سهامداران و شرکای تجاری، این نتایج یعنی «پیشبینیپذیری». شرکتی که در نیمه اول سال چنین رکوردی میزند، ریسک سرمایهگذاری را برای نیمه دوم سال به شدت کاهش میدهد.
ارفع در نیمه نخست ۱۴۰۵، نه فقط «فولاد»، که «بهرهوری» تولید کرده است. جهش سودآوری این شرکت، روایتگر سازمان چابکی است که یاد گرفته است در دل چالشهای اقتصادی، از طریق اصلاح فرآیندهای درونی، ارزش افزوده خلق کند. این گزارش، ارفع را از سطح یک تولید کننده سنتی، به یک «مدل کسب و کار موفق» در صنعت فولاد ارتقا میدهد که الگویی برای سایر فعالان این زنجیره است.
 برچسبها:

نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید.
نظر شما