
به گزارش پول نیوز ، تازهترین گزارشهای عملکرد منتشرشده در سامانه کدال نشان میدهد حقبیمه صادره بیمه تعاون در ششماهه منتهی به پایان شهریور ۱۴۰۵ به ۷ هزار و ۳۴۱ میلیارد تومان رسیده است. در شهریورماه نیز شرکت ۲ هزار و ۲۳ میلیارد تومان حقبیمه صادر کرده که نسبت به شهریور سال گذشته حدود ۴۲.۲ درصد افزایش نشان میدهد.
این ارقام در حالی ثبت شدهاند که بیمه تعاون سال ۱۴۰۴ را با رشد حدود ۸۴ درصدی پرتفوی پشت سر گذاشت، اما در نهایت با زیان خالص حدود ۵۳۲ میلیارد تومانی مواجه شد. در توضیحات ارائهشده درباره عملکرد سال گذشته، افزایش خسارتها و مطالبات و همچنین اصلاح ذخایر خسارت از عوامل مهم فشار بر نتیجه نهایی عنوان شده است.
بنابراین، مسئله اصلی «وتعاون» در سال ۱۴۰۵ صرفاً افزایش فروش نیست؛ بلکه این است که آیا رشد پرتفوی میتواند همراه با اصلاح ترکیب ریسک، کنترل خسارت و در نهایت بهبود نتیجه فنی شرکت باشد یا خیر.
رشد ۷.۳ همتی پرتفوی در نیمه نخست سال
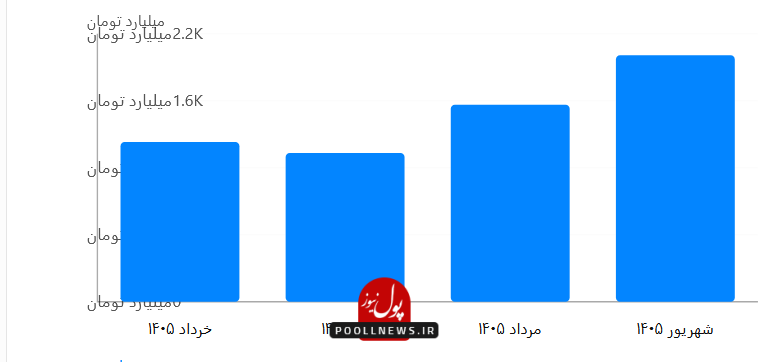
بیمه تعاون در پنجماهه نخست سال ۱۴۰۵، ۵ هزار و ۳۱۸ میلیارد تومان حقبیمه صادر کرده بود. تنها یک ماه بعد، با ثبت ۲ هزار و ۲۳ میلیارد تومان حقبیمه در شهریور، رقم تجمیعی ششماهه به ۷ هزار و ۳۴۱ میلیارد تومان رسید. این یعنی شهریورماه بهتنهایی حدود ۲۷.۶ درصد از کل حقبیمه صادره ششماهه شرکت را تشکیل داده است؛ نکتهای که نشان میدهد بخش قابل توجهی از رشد نیمه نخست سال در ماه پایانی این دوره رقم خورده است.در مقایسه ماهانه نیز حقبیمه صادره از حدود یک هزار و ۴۲۲ میلیارد تومان در شهریور ۱۴۰۴ به بیش از ۲ هزار و ۲۳ میلیارد تومان در شهریور ۱۴۰۵ رسیده است؛ یعنی حدود ۶۰۱ میلیارد تومان افزایش در یک ماه.
درمان؛ همچنان یکی از موتورهای اصلی رشد
ترکیب فروش شهریور نشان میدهد رشته درمان همچنان یکی از مهمترین موتورهای تولید حقبیمه «وتعاون» است.در شهریور ۱۴۰۵، بیمه تعاون حدود ۵۱۸ میلیارد تومان حقبیمه در رشته درمان صادر کرده است. با این رقم، درمان در این ماه حدود ۲۶ درصد از کل حقبیمه صادره شرکت را به خود اختصاص داده است. این سهم البته نسبت به مردادماه که درمان با ۶۸۱ میلیارد تومان و سهم تقریبی ۴۲ درصدی در صدر پرتفوی ماهانه قرار داشت، کاهش یافته است. در مردادماه حقبیمه درمان نسبت به مرداد ۱۴۰۴ نیز حدود ۸۰.۳ درصد افزایش داشت. در نتیجه، اگرچه درمان همچنان در زمره رشتههای اصلی پرتفوی «وتعاون» قرار دارد، اما عملکرد شهریور نشان میدهد رشد شرکت صرفاً از یک رشته تأمین نمیشود و سایر بخشهای پرتفوی نیز در حال افزایش سهم خود هستند.البته درباره درمان نیز صرف رشد حقبیمه نمیتوان درباره سودآوری قضاوت کرد؛ چراکه هزینههای درمان، سطح خسارت، نرخگذاری قراردادها و کیفیت ذخایر در تعیین نتیجه واقعی این رشته نقش تعیینکننده دارند.
ثالث؛ همچنان ستون اصلی پرتفوی و خسارت
شخص ثالث اجباری همچنان یکی از مهمترین رشتههای بیمه تعاون است، اما وزن آن در ترکیب فروش شهریور نسبت به مرداد کاهش محسوسی داشته است.در شهریور ۱۴۰۵، شرکت حدود ۲۹۹ میلیارد تومان حقبیمه در رشته ثالث اجباری صادر کرد که حدود ۱۵ درصد از کل حقبیمه ماهانه را تشکیل میدهد. در مردادماه اما ثالث با ۶۷۱ میلیارد تومان، حدود ۴۱ درصد از حقبیمه ماهانه شرکت را به خود اختصاص داده بود. از سوی دیگر، اهمیت ثالث در سمت خسارت همچنان بالاست. بیمه تعاون در ششماهه نخست سال حدود ۳ هزار و ۴۶۲ میلیارد تومان خسارت پرداخت کرده که یک هزار و ۴۰۳ میلیارد تومان آن مربوط به شخص ثالث اجباری بوده است؛ یعنی حدود ۴۱ درصد از کل خسارت پرداختی شرکت در این دوره. به این ترتیب، ثالث برای «وتعاون» همچنان یک شمشیر دولبه است: از یک سو یکی از منابع مهم تولید حقبیمه و از سوی دیگر یکی از اصلیترین منابع خروج خسارت.
نکته مهم؛ فاصله حقبیمه و خسارت
مقایسه ساده ارقام ششماهه، همین مقایسه ساده نشان میدهد که رشد فروش باید همزمان با کنترل روند خسارت دنبال شود. تجربه سال ۱۴۰۴ نیز نشان داده است که افزایش حجم پرتفوی تصویر مهمی از وضعیت عملیاتی شرکت ارائه میدهد.در نیمه نخست سال، حقبیمه صادره «وتعاون» به ۷ هزار و ۳۴۱ میلیارد تومان و خسارت پرداختی به ۳ هزار و ۴۶۲ میلیارد تومان رسیده است. بنابراین خسارت پرداختی معادل حدود ۴۷.۲ درصد حقبیمه صادره بوده است. البته این عدد را نباید با «نسبت خسارت فنی» صورتهای مالی یکی دانست؛ زیرا نسبت خسارت بیمهای بر مبنای سازوکار حسابداری و ذخایر فنی محاسبه میشود و صرفاً تقسیم خسارت نقدی پرداختشده بر حقبیمه صادره نیست.با این حال، همین مقایسه ساده نشان میدهد که رشد فروش باید همزمان با کنترل روند خسارت دنبال شود. تجربه سال ۱۴۰۴ نیز نشان داده است که افزایش حجم پرتفوی بهتنهایی تضمینکننده سودآوری نیست.
شهریور؛ نشانهای از متنوعتر شدن ترکیب فروش
یکی از نکات قابل توجه در گزارش شهریور، تغییر وزن رشتههای اصلی است.در این ماه سه رشته ثالث اجباری، درمان و زندگی غیراندوختهدار مجموعاً بیش از ۷۸ درصد حقبیمه صادره را به خود اختصاص دادهاند. ارقام ثبتشده برای این سه رشته به ترتیب حدود ۵۴۵، ۵۱۸ و ۵۰۴ میلیارد تومان گزارش شده است. بنابراین، در حالی که در مردادماه درمان و ثالث بیش از ۸۳ درصد حقبیمه ماهانه شرکت را تشکیل میدادند، در شهریور سهم قابل توجهی از تولید به رشته زندگی غیراندوختهدار اختصاص یافته است.این تغییر را میتوان بهعنوان یکی از نشانههای حرکت پرتفوی به سمت ترکیبی متنوعتر در نظر گرفت؛ هرچند برای نتیجهگیری قطعی درباره «بهبود کیفیت پرتفوی»، باید عملکرد رشتهها در چند دوره متوالی و بهخصوص نسبت خسارت و نتیجه فنی آنها بررسی شود.
از رشد کمی به رشد کیفی
عملکرد نیمه نخست سال ۱۴۰۵ نشان میدهد بیمه تعاون همچنان در مسیر رشد تولید قرار دارد، اما مسئله اصلی شرکت در مقطع فعلی، عبور از رشد کمی به سمت رشد کیفی است.مدیریت جدید شرکت در برنامههای اعلامشده، بر اصلاح ترکیب پرتفوی، کاهش اتکا به رشتههای پرریسک، توسعه فعالیتهای بیمهای و هدفگذاری پرتفوی ۱۶ هزار میلیارد تومانی تأکید کرده است. همچنین خروج تدریجی از زیان انباشته از جمله محورهای مطرحشده در مجمع سالانه شرکت بوده است.اهمیت این رویکرد زمانی روشنتر میشود که عملکرد سهماهه نخست سال را نیز در نظر بگیریم. در آن دوره، حقبیمه ناخالص «وتعاون» به حدود ۲ هزار و ۱۵۹ میلیارد تومان رسید که نسبت به دوره مشابه سال قبل ۶۳ درصد افزایش داشت؛ اما پس از کسر حقبیمه اتکایی واگذاری، حقبیمه خالص به حدود ۱ هزار و ۶۳۰ میلیارد تومان رسید و درآمدهای عملیاتی شرکت حدود ۱ هزار و ۷۵۷ میلیارد تومان گزارش شد. همچنین شرکت در پی اصلاح ذخیره خسارت معوق موسوم به IBNR برای رشتههای ثالث، درمان و مسئولیت، اقدام به اصلاح حسابها کرد؛ موضوعی که اهمیت کنترل کیفیت ذخایر و برآورد دقیق تعهدات بیمهای را در سودآوری «وتعاون» برجسته میکند
نمودار رشد حقبیمه صادره بیمه تعاون
بیشتر بخوانید:همکاری بیمه تعاون و شیلات گیلان یک سال دیگر تمدید شد
پرتفوی؛ حالا باید سودآوری را نشان دهد
کارنامه «وتعاون» تا پایان شهریور یک پیام روشن دارد: رشد تولید حقبیمه ادامه دارد، اما آزمون اصلی شرکت در سمت هزینه و خسارت قرار گرفته است.شرکت در ششماهه نخست سال ۷ هزار و ۳۴۱ میلیارد تومان حقبیمه صادر کرده و در همین دوره ۳ هزار و ۴۶۲ میلیارد تومان خسارت پرداخت کرده است. ثالث اجباری با ۱ هزار و ۴۰۳ میلیارد تومان، حدود ۴۱ درصد خسارت پرداختی را به خود اختصاص داده است. از طرف دیگر، ترکیب فروش شهریور نشان میدهد سهم ثالث در یک ماه به حدود ۱۵ درصد کاهش یافته و در کنار آن، درمان و زندگی غیراندوختهدار سهم قابل توجهی از پرتفوی را به خود اختصاص دادهاند. این تغییر میتواند با هدف تنوعبخشی به سبد بیمهای همراستا باشد، اما برای ارزیابی اثر واقعی آن هنوز به دادههای چندماهه و صورتهای مالی دورهای نیاز است.در نهایت، عملکرد سال ۱۴۰۴ نشان داد که رشد سریع پرتفوی، بدون کنترل خسارت، ذخایر و مطالبات، الزاماً به سود منجر نمیشود. بنابراین شاخصهای کلیدی برای ارزیابی عملکرد «وتعاون» در ادامه سال ۱۴۰۵، دیگر صرفاً میزان حقبیمه صادره نیستند؛ بلکه باید ترکیب فروش، نسبت خسارت، نتیجه عملیات بیمهای، کیفیت ذخایر، حقبیمه خالص و روند زیان انباشته همزمان زیر نظر گرفته شوند.اگر این متغیرها در کنار رشد پرتفوی بهبود پیدا کنند، افزایش فروش ۱۴۰۵ میتواند از یک رشد آماری فراتر رفته و به نشانهای از تغییر در کیفیت عملیات بیمهای «وتعاون» تبدیل شود. اما تا زمان انتشار صورتهای مالی دورههای بعد، نمیتوان صرفاً بر مبنای رشد حقبیمه درباره تحقق سودآوری پایدار شرکت نتیجهگیری کرد.
 آژانس خلاقیت کوانتا