
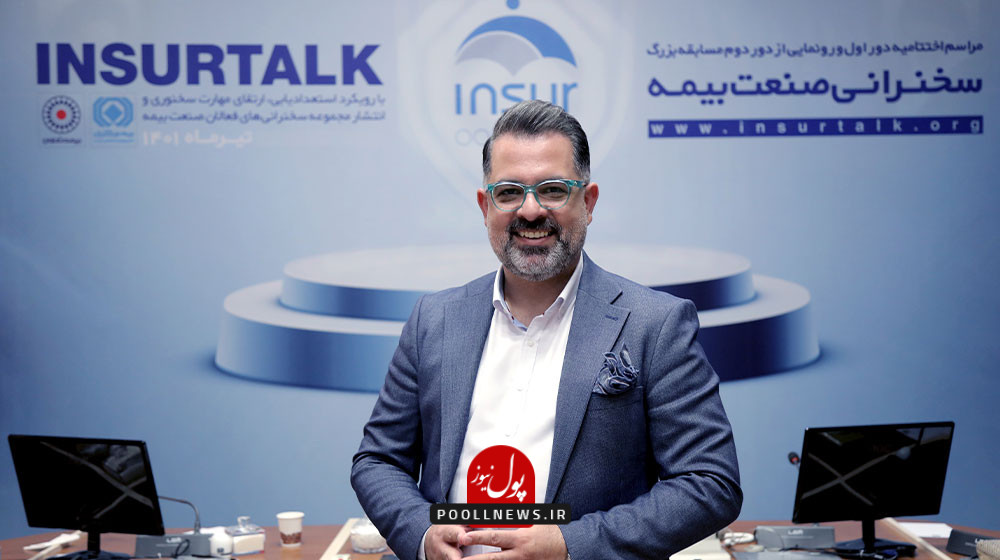
به گزارش پول نیوز ، عملکرد صنعت بیمه در نیمه نخست سال ۱۴۰۵ از رشد قابل توجه حقبیمه تولیدی حکایت دارد، اما افزایش همزمان خسارتها این پرسش را مطرح میکند که آیا این رشد را میتوان نشانه بهبود واقعی عملکرد صنعت دانست یا بخشی از آن تحت تأثیر تورم و افزایش ارزش بیمهنامهها رقم خورده است.
در همین راستا، «پول نیوز» برای بررسی وضعیت صنعت بیمه در شش ماهه نخست سال و روند رشد بازار و چشمانداز صنعت در نیمه دوم سال با دکتر احسان حقبهجانب، کارشناس صنعت بیمه گفتوگو کرده که در ادامه میخوانید.
حقبهجانب در این زمینه گفت:اگر بخواهم عملکرد صنعت بیمه در پنج ماهه نخست سال ۱۴۰۵ را در یک جمله جمعبندی کنم، باید بگویم که صنعت بیمه از نظر اندازه بازار رشد بسیار قابل توجهی داشته، اما کیفیت این رشد نیازمند دقت بیشتری است.
وی ادامه داد:بر اساس آمار رسمی بیمه مرکزی حقبیمه تولیدی صنعت در پنج ماهه نخست امسال حدود ۱۱۶ درصد رشد کرده و به حدود ۵۸۲ هزار میلیارد تومان رسیده است. اما در مقابل، خسارت پرداختی حدود ۱۳۳ درصد افزایش داشته است. بنابراین رشد خسارت از رشد حقبیمه جلو زده و نسبت خسارت بازار هم حدود ۳.۸ واحد درصد افزایش پیدا کرده و به حدود ۵۳ درصد رسیده است.
این کارشناس صنعت بیمه افزود:نکته جالب دیگر این است که تعداد بیمهنامههای صادرشده فقط حدود ۸ درصد رشد کرده است. بنابراین به نظر میرسد بخش قابل توجهی از رشد ریالی بازار ناشی از افزایش ارزش و نرخ بیمهنامهها و تورم بوده و نمیتوان تمام این رشد را به معنای افزایش واقعی تقاضای بیمه تلقی کرد.
حق بجانب تصریح کرد:در ترکیب بازار هم اتفاقات مهمی افتاده است. مثلا بیمه درمان همچنان با حدود ۴۲ درصد بزرگترین سهم بازار را دارد، اما بیمههای زندگی با سهم حدود ۲۷ درصد و رشد بسیار بالای حقبیمه، یکی از مهمترین موتورهای رشد امسال بودهاند.
وی افزود:در سطح شرکتها هم جابهجایی جالبی اتفاق افتاده است. بیمه دی در رتبه نخست قرار گرفته، بیمه زندگی کاریزما به رتبه دوم رسیده و بیمه ایران در رتبه سوم قرار گرفته است. البرز هم با رشد بیش از ۲۰۹ درصدی از رتبه ششم به چهارم رسیده است. در مقابل، بیمه دانا که سال گذشته سومین شرکت بزرگ بازار بود، امسال تا رتبه هفتم پایین آمده و همزمان نسبت خسارت بالایی را تجربه کرده است.
حق بجانب خاطرنشان کرد:از نگاه من، مهمترین مسئله صنعت بیمه در نیمه دوم سال این نیست که فقط چقدر بیشتر بفروشیم، بلکه این است که چقدر از این رشد، رشد باکیفیت و پایدار است. شرکتی که حقبیمه بیشتری تولید میکند اما خسارت آن سریعتر از حقبیمه رشد میکند، الزاماً عملکرد بهتری ندارد.
وی افزود:به نظرم آینده رقابت در صنعت بیمه بیشتر از گذشته به سمت کیفیت پرتفوی، مدیریت ریسک، داده، تجربه مشتری و کانالهای نوین فروش خواهد رفت. شرکتهایی موفقتر خواهند بود که بتوانند از رشد اسمی بازار عبور کنند و به رشد واقعی در ضریب نفوذ بیمه، رضایت مشتری و سودآوری فنی برسند.
بیشتر بخوانید:رئیس پژوهشکده بیمه: تأکید بر ضرورت تقویت ارتباط پژوهشکده با صنعت بیمه
این کارشناس اقتصادی در پایان گفت: من نسبت به رشد امسال صنعت نگاه مثبتی دارم، اما این رشد را باید با یک علامت سؤال مهم همراه کرد: آیا صنعت بیمه فقط بزرگتر شده یا واقعاً کارآمدتر و سودآورتر هم شده است؟
 آژانس خلاقیت کوانتا