 یکشنبه، ۲۴ آبان ۱۴۰۵

 تهران: ۱۶°C
 تلویزیون پولنیوز


 زمان مطالعه: ۳ دقیقه
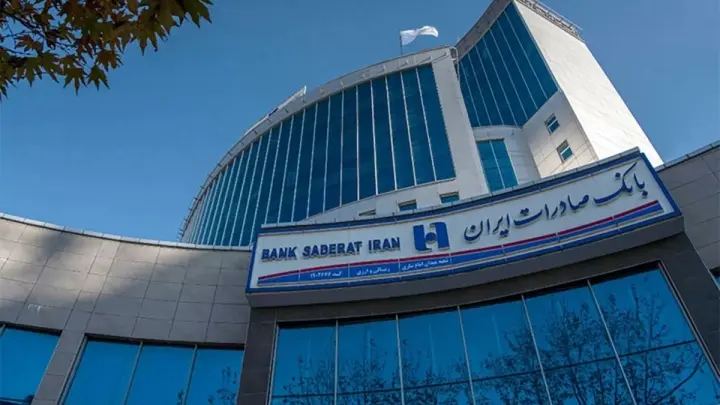
بانک صادرات ایران، از دیماه 1401 که چکنو به عنوان نخستین چک امن دیجیتال شبکه بانکی رونمایی شد تا پایان مهرماه سال جاری، 10 میلیون و 273 هزار و 365 برگ چکنو توسط مشتریان صادر شده که این میزان در مقایسه با پایان سال 1404، حدود 890 هزار برگ افزایش یافته است.
دستیابی به سطح جدیدی از فعالیت در پلتفرم چکنوی توسط بانک صادرات ایران، تنها یک موفقیت عملیاتی در حوزه خدمات بانکی نیست، بلکه نشاندهنده یک چرخش استراتژیک در نحوه تعامل میان نهادهای مالی و بخشهای اقتصادی کشور است.
این نقطه عطف، گویای گذار از مدیریت سنتی اوراق به ارزش و گذار به عصر مدیریت دادههای دیجیتال است. زمانی که بخش بزرگی از تعاملات تجاری از حالت فیزیکی و کاغذی خارج شده و به بسترهای امن دیجیتال منتقل میشوند، در واقع ساختار اعتماد در اقتصاد نیز تغییر ماهیت میدهد.
این حرکت، بانک را از یک واسطه صرف در تبادلات مالی، به یک زیرساخت حیاتی برای پایداری جریان نقدینگی در فضای مجازی تبدیل میکند.
یکی از ابعاد بنیادین این دستاورد، تقویت بنیه امنیت در فرآیند صدور و انتقال اعتبار است. با جایگزینی چکهای کاغذی با نسخههای دیجیتال، مخاطرات مربوط به جعل، مفقود شدن اسناد و خطاهای انسانی در فرآیند ثبت و بایگانی به حداقل رسیده است.
این تغییر رویکرد، پایداری سیستم مالی را در برابر شوکهای ناشی از خطا یا تقلب تقویت میکند. برای کسبوکارهای بزرگ و کوچک، این معنای ایجاد یک محیط قابل اتکا است که در آن صحت اعتبار و اصالت سند، نه بر پایه بررسیهای فیزیکی و زمانبر، بلکه بر پایه پروتکلهای رمزنگاری شده و لحظهای استوار است.
این سطح از اطمینان، زیربنای اصلی توسعه تجارت الکترونیک و تعاملات بینبانکی در مقیاس کلان محسوب میشود.
از منظر مدیریت عملیات، گسترش استفاده از چکنوی منجر به حذف زنجیره طولانی و فرساینده توزیع فیزیکی چک شده است. این فرآیند که پیشتر مستلزم جابهجایی فیزیکی، هزینههای لجستیکی و زمانبر بودن فرآیند تطبیق بود، اکنون به یک فرآیند روان و سریع تبدیل شده است.
این سرعت در چرخش اسناد، مستقیماً بر سرعت گردش پول در اقتصاد اثر میگذارد. وقتی زمان لازم برای اعتباربخشی و بررسی وضعیت یک سند کاهش مییابد، فرصتهای سرمایهگذاری سریعتر ایجاد شده و گلوگاههای مالی که ناشی از کندی در تسویه حسابها بودند، از میان میروند.
این کارایی، به ویژه برای شرکتهای بزرگ که با حجم عظیمی از تراکنشها سروکار دارند، نقش حیاتی در مدیریت بهینه جریانهای نقدی ایفا میکند.
عبور از چکهای فیزیکی به سمت چکهای دیجیتال، در واقع ورود به دنیای دادههای بزرگ است. هر برگ چک دیجیتال که در سیستم ثبت میشود، ردپایی از رفتار مالی و توان اعتباری کاربران بر جای میگذارد.
این حجم از دادههای ساختاریافته، بستری بینظیر برای استفاده از مدلهای هوش مصنوعی در ارزیابی ریسک و امتیازدهی اعتباری فراهم میآورد. بانک با تسلط بر این جریان عظیم از اطلاعات، میتواند دقت تحلیلهای خود را در شناسایی الگوهای رفتاری مشتریان و پیشبینی بحرانهای نقدینگی ارتقا دهد.
این امر نه تنها مدیریت ریسک بانکی را بهبود میبخشد، بلکه امکان طراحی محصولات مالی شخصیسازی شده بر اساس نیازهای واقعی و واقعی بازار را نیز فراهم میسازد.
در نهایت، این حرکت نحو دیجیتالیسازی، گامی بلند در جهت همسویی با استانداردهای بینالمللی مدیریت مالی و همچنین رعایت اصول توسعه پایدار است.
کاهش چشمگیر مصرف کاغذ و حذف فرآیندهای مبتنی بر منابع فیزیکی، با رویکردهای سبز و مسئولیتپذیری اجتماعی بانکها همخوانی دارد.
از سوی دیگر، ایجاد یک اکوسیستم دیجیتال یکپارک، بانک صادرات را در جایگاه پیشرو در زیرساختهای مالی مدرن قرار میدهد که میتواند در برابر چالشهای ناشی از تغییرات سریع تکنولوژی، تابآوری بیشتری از خود نشان دهد.
این دستاورد، نشاندهنده آمادگی نهادهای مالی برای پاسخگویی به نیازهای نسل جدید اقتصاد، که بر پایه سرعت، شفافیت و دیجیتال بودن بنا شده است.
 برچسبها:

نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید.
نظر شما