
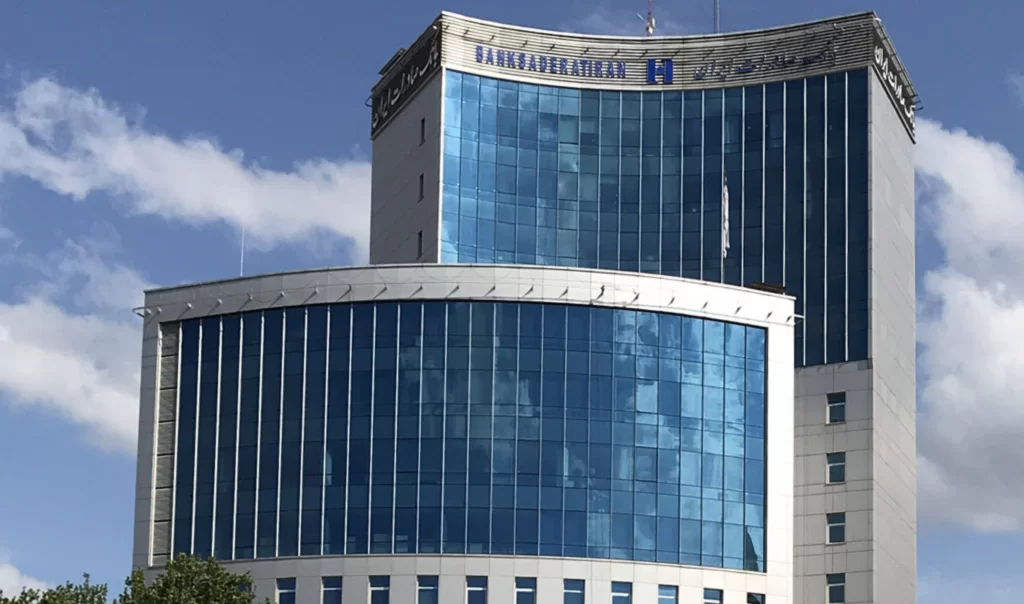
به گزارش پول نیوز ، بانک صادرات ایران با اجرای طرح نقدینه به عنوان اولین بانک کشور در اعطای تسهیلات برمبنای توثیق الکترونیکی سهام شناخته شد.
در قالب این بسته اعتباری نوین، امکان دریافت تسهیلات 50 تا 200 میلیون تومانی به پشتوانه سهام فراهم شده است و مشتریان حقیقی میتوانند با ارائه سهام خود به عنوان وثیقه، نسبت به دریافت اعتبار مورد نیاز اقدام کنند.
بازپرداخت این تسهیلات 24 ماهه و سود آن مطابق نرخ مصوب بانک مرکزی است و رفع نیازهای مالی مشتریان در فرآیندی آسان را دنبال میکند.
بانک صادرات ایران به عنوان یکی از ارکان بنیادین نظام بانکی کشور، همواره نقشی فراتر از یک نهاد واسط مالی ایفا کرده و به عنوان محرک اصلی در جریانسازی نقدینگی برای بخشهای مختلف اقتصادی شناخته میشود.
جایگاه این بانک در ساختار مالی کشور، نه تنها بر پایه حجم داراییها، بلکه بر اساس پیشگامی در معرفی محصولات نوآورانه و تطبیق با نیازهای پویای بازار استوار است.
در بررسی عملکرد استراتژیک این نهاد، دو محور اصلی به عنوان ستونهای اصلی قدرت رقابتی آن قابل شناسایی است: نخست، پیشگامی در تسهیلات نقدینگی که زیربنای فعالیتهای جاری صنایع را تأمین میکند، و دوم، تحولآفرینی در حوزه تسهیلات مبتنی بر توثیق الکترونیکی سهام که نشاندهنده گذار از مدلهای سنتی به سمت بانکداری دیجیتال و هوشمند است.
در حوزه نخست، توانمندی بانک صادرات در مدیریت و اعطای تسهیلات نقدینگی، ویژترین ویژگی متمایزکننده آن در میان رقبای داخلی محسوب میشود.
این بانک با درک دقیق از چرخههای نوسانی اقتصاد، همواره در صدر فهرست بانکهای پیشرو در تأمین منابع مالی کوتاهمدت و میانمدت قرار داشته است.
این پیشگامی صرفاً به معنای حجم بالای اعطای اعتبار نیست، بلکه به معنای توانایی در مدیریت ریسک و تخصیص بهینه منابع به بخشهای مولد اقتصاد است.
از طریق تسهیلات نقدینگی، بانک صادرات توانسته است شکافهای مالی در زنجیره تأمین صنایع مختلف را پوشش داده و از رکود احتمالی در بخشهای تولیدی جلوگیری کند.
این نقش، بانک را از یک تأمینکننده ساده به یک شریک استراتژیک در تداوم فعالیتهای اقتصادی تبدیل کرده است.
در محور دوم، تحول بنیادین بانک صادرات در معرفی و اجرایی کردن تسهیلات مبتنی بر توثیق الکترونیکی سهام، نقطه عطفی در تاریخ بانکداری مدرن ایران است.
پیش از این، استفاده از داراییهای کاغذی و سهام به عنوان وثیقه، با چالشهای فرآیندی، زمانی و حقوقی بسیار سنگینی همراه بود که مانع از بهرهوری بالای سرمایهگذاران میشد.
بانک صادرات با درک درست از پتانسیلهای بازار سرمایه و تکنولوژیهای نوین، با ایجاد زیرساختهای لازم برای توثیق الکترونیک، توانست این فرآیند را به شکلی امن، سریع و شفاف بازتعریف کند.
این اقدام نه تنها دسترسی سرمایهگذاران به نقدینگی را تسهیل کرد، بلکه با ایجاد پیوندی مستقیم میان بازار سرمایه و بازار بانکداری، نقدشوندگی داراییها را افزایش داد.
این نوآوری در حوزه توثیق الکترونیکی، فراتر از یک تغییر در فرآیند اداری، یک تغییر پارادایم در مدیریت وثیقه است. با حذف واسطههای فیزیکی و کاهش خطاهای انسانی، امنیت حقوقی بانک و مشتری به طور همزمان ارتقا یافته است.
این رویکرد، بانک صادرات را در جایگاه پیشگام بانکداری دیجیتال قرار داده و نشان میدهد که این نهاد آمادگی بالایی برای همگامسازی عملیات بانکی با پیشرفتهای حوزه فناوری اطلاعات دارد.
همچنین، این قابلیت باعث شده است که صاحبان سرمایه بتوانند بدون نیاز به فروش داراییهای خود، از اعتبار ناشی از آنها برای توسعه فعالیتهای اقتصادی استفاده کنند که این امر در نهایت منجر به چرخش سریعتر سرمایه در اقتصاد کلان میشود.
ترکیب این دو توانمندی یعنی قدرت در تأمین نقدینگی و نوآوری در مدلهای وثیقهگذاری یک مزیت رقابتی پایدار برای بانک صادرات ایجاد کرده است.
بانک با تکیه بر تجربه در اعطای تسهیلات سنتی و ترکیب آن با ابزارهای نوین دیجیتال، توانسته است طیف وسیعی از مشتریان، از بنگاههای تولیدی بزرگ تا سرمایهگذاران خرد بازار سرمایه را پوشش دهد.
این رویکرد دوگانه، بانک را در برابر نوسانات ساختاری اقتصاد مقاوم کرده و مسیر را برای تبدیل شدن به یک بانک جامع و هوشمند هموار میسازد. در واقع، بانک صادرات با پیوند دادن نقدینگی با تکنولوژی، توانسته است نقش خود را از یک تأمینکننده مالی به یک تسهیلگر هوشمند در اقتصاد مدرن ارتقا دهد.
 آژانس خلاقیت کوانتا