
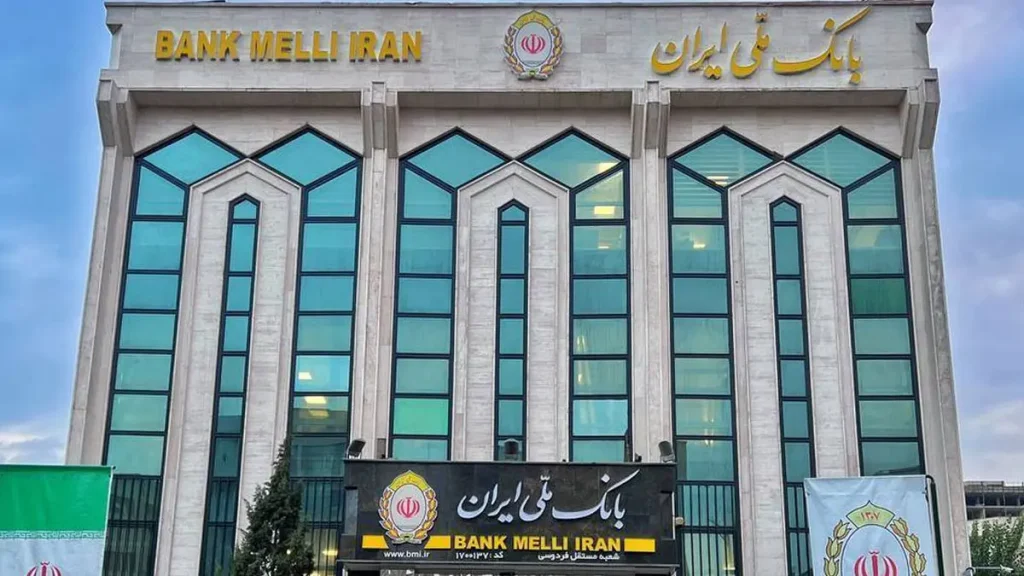
به گزارش پول نیوز ، بانک ملی به عنوان یکی از قدیمیترین و باسابقه ترین نهادهای مالی کشور، همواره در مرکزیت جریانهای اقتصادی بوده است. با این حال، گذار از مدلهای کلاسیک بانکداری که بر پایه حضور فیزیکی و فرآیندهای کاغذی استوار بودند، به یک ضرورت انکارناپذیر تبدیل شده است.
در دنیای امروز که سرعت و دقت حرف اول را میزند، بانک ملی با چالش مواجهه با مدلهای نوظهور مالی روبرو است. این نهاد برای حفظ جایگاه خود، ناچار به بازنگری در زیرساختهای بنیادین خود و حرکت به سوی خودکارسازی فرآیندهاست تا بتواند پاسخگوی نیازهای نسل جدید مشتریان باشد.
قلب تپنده هر بانک دیجیتال، زیرساختهای فناوری اطلاعات آن است. تحول در بانک ملی تنها به معنای اضافه کردن چند اپلیکیشن موبایلی نیست، بلکه مستلزم بازسازی کامل هسته مرکزی پردازش دادههاست.
این تحول نیازمند پیادهسازی معماریهای نوین است که اجازه میدهد خدمات با سرعت بسیار بالا و بدون وقفه ارائه شوند. در این میان، چالش اصلی، ایجاد تعادل میان سهولت دسترسی و امنیت سایبری است.
با دیجیتالی شدن خدمات، سطح تهدیدات نیز تغییر کرده است؛ لذا تقویت لایههای دفاعی و ایجاد سیستمهای تشخیص نفوذ هوشمند، بخشی جداییناپذیر از استراتژی تحول دیجیتال در این بانک است.
نکته مهم اینکه محسن سیفی مدیرعامل بانک ملی برنامه تحول بانک را بر سه محور سرمایه انسانی، توسعه زیرساختهای فناوری اطلاعات و اصلاح مدل کسبوکار اعلام کرده است.
یکی از مهمترین ابعاد تحول در بانکداری دیجیتال، تغییر در نحوه تعامل با مشتری است. در مدلهای قدیمی، مشتری باید برای هر فعالیت کوچک به شعبه مراجعه میکرد، اما در عصر دیجیتال، شعبه به جیب مشتری منتقل شده است.
بانک ملی در مسیر تحول، باید از ارائه خدمات عمومی به سمت ارائه خدمات شخصیسازی شده حرکت کند. استفاده از تحلیلهای پیشرفته برای درک رفتار مالی مشتریان به بانک اجازه میدهد تا پیش از آنکه مشتری نیاز خود را بیان کند، راهکارهای مالی مناسب را پیشنهاد دهد.
این سطح از تعامل، وفاداری مشتری را افزایش داده و تجربه کاربری را از یک فرآیند خشک و اداری به یک تجربه لذتبخش و روان تبدیل میکند.
در مسیر دیجیتالی شدن، بانکهای بزرگ با پدیده شرکتهای نوپا در حوزه فناوری مالی یا همان فینتکها روبرو هستند. به جای نبرد مستقیم با این بازیگران جدید، رویکرد هوشمندانه برای بانک ملی، ایجاد اکوسیستمهای همکاری است.
بانک ملی با بهرهگیری از چابکی فینتکها و ترکیب آن با اعتبار و منابع گسترده خود، میتواند خدمات نوآورانهای را ارائه دهد که پیش از این امکانپذیر نبود. این همگرایی، نه تنها سرعت ورود به بازارهای جدید را افزایش میدهد، بلکه باعث میشود بانک از چرخه نوآوری عقب نماند و بتواند در بازارهای دیجیتال نیز پیشتاز باشد.
بزرگترین مانع در مسیر تحول دیجیتال، اغلب تکنولوژی نیست، بلکه فرهنگ سازمانی است. بانک ملی با داشتن نیروی انسانی گسترده و سنتی، با چالش مقاومت در برابر تغییرات روبرو است.
تحول دیجیتال نیازمند تغییر در ذهنیت کارکنان، از سطوح مدیریتی تا کارشناسان عملیاتی است. ایجاد فرهنگ نوآوری، آموزش مستمر و توانمندسازی نیروها برای کار با ابزارهای نوین، پیششرط اصلی موفقیت است.
اگر تغییرات تکنولوژیک با تغییرات فرهنگی همگام نشود، شکافی میان امکانات دیجیتال و توان اجرایی سازمان ایجاد خواهد شد که میتواند مانع از تحقق اهداف استراتژیک شود.
بیشتر بخوانید:استراتژی بازسازی زنجیره ارزش در پسا جنگ / تسهیلات حمایتی بانک ملی ضامن بقای واحدهای تولیدی در مسیر بازسازی پس از جنگ
تحول دیجیتال در بانک ملی فراتر از یک پروژه فنی، یک بازتعریف از نقش بانک در اقتصاد کلان است. بانکهایی که در عصر دیجیتال موفق خواهند بود، بانکهایی هستند که بتوانند نقش تسهیلگر جریانهای مالی در دنیای مجازی را ایفا کنند.
با پیشروی در مسیر هوشمندسازی، بانک ملی میتواند به عنوان هسته مرکزی زیرساختهای مالی در اقتصاد دیجیتال عمل کند. این مسیر طولانی و پرچالش است، اما تسلط بر فناوریهای نوین، تنها راه بقا و پیشتازی در دنیای بیثبات و پرشتاب مالی امروز است.

 آژانس خلاقیت کوانتا