 شنبه، ۳۰ آبان ۱۴۰۵
 تلویزیون پولنیوز


 زمان مطالعه: ۴ دقیقه
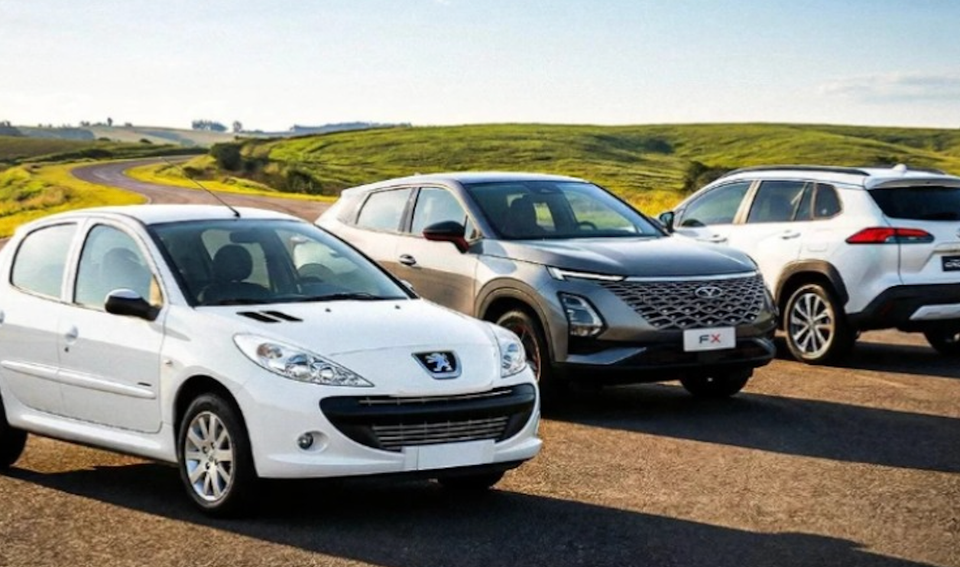
خودرو را نقد بخریم یا اقساطی؟
خرید ماشین فقط به انتخاب مدل و برند محدود نمیشود؛ نحوه پرداخت هزینه آن نیز میتواند بر وضعیت مالی خریدار تأثیر بگذارد. برخی افراد ترجیح میدهند با پرداخت یکجای مبلغ، از تعهدات مالی آینده جلوگیری کنند و برخی دیگر خرید اقساطی را برای حفظ بخشی از سرمایه خود انتخاب میکنند. اما خرید خودرو بهصورت نقدی بهصرفهتر است یا اقساطی؟ در ادامه، هزینهها و شرایط هر دو روش را بررسی میکنیم تا بتوانید متناسب با بودجه و توان پرداخت خود تصمیم بگیرید.
خرید خودرو نقدی چه مزایا و معایبی دارد؟
خرید نقدی خودرو به معنای پرداخت کامل مبلغ معامله در زمان خرید است. این روش تعهدات مالی کمتری برای آینده ایجاد میکند، اما ممکن است بخش قابلتوجهی از پسانداز خریدار را مصرف کند.
مزایای خرید نقدی خودرو
یکی از مهمترین مزیتهای خرید نقدی ماشین، مشخص بودن هزینه معامله و نداشتن اقساط ماهانه است. خریدار پس از تسویه کامل، نگران سررسید اقساط، جریمه دیرکرد یا فشار پرداختهای ماهانه نخواهد بود.
از دیگر مزایای این نوع از خرید ماشین میتوان به موارد زیر اشاره کرد:
قدرت چانهزنی بیشتر: در برخی معاملات بازار آزاد، پرداخت نقدی میتواند امکان مذاکره بهتر با فروشنده را فراهم کند.
نبود هزینه تأمین مالی: خریدار هزینه سود و کارمزد مربوط به تأمین مالی اقساطی را پرداخت نمیکند.
آزادی بیشتر در فروش خودرو: محدودیتهای قراردادی مربوط به تسویه اقساط یا در رهن بودن سند وجود ندارد.
معایب خرید نقدی خودرو
مهمترین عیب خرید نقدی، کاهش نقدینگی است. اختصاص بخش بزرگی از پسانداز به خرید ماشین ممکن است تأمین هزینههای پیشبینینشده یا نیازهای ضروری را دشوار کند. بنابراین، پرداخت نقدی زمانی انتخاب مناسبتری است که پس از معامله همچنان ذخیره مالی کافی داشته باشید.
خرید اقساطی خودرو برای چه افرادی مناسبتر است؟
خرید اقساطی ماشین میتواند برای افرادی مناسب باشد که به خودرو نیاز دارند، اما نمیخواهند تمام سرمایه خود را یکجا هزینه کنند. البته این روش زمانی منطقی است که درآمد ماهانه خریدار توان پوشش اقساط و سایر هزینههای زندگی را داشته باشد.
خرید اقساطی بیشتر برای افراد زیر قابل بررسی است:
افرادی که درآمد ماهانه ثابت و قابل پیشبینی دارند.
کسانی که به خودرو نیاز دارند، اما سرمایه کافی برای خرید نقدی ندارند.
افرادی که میخواهند بخشی از پسانداز خود را برای هزینههای ضروری حفظ کنند.
کسانی که پس از پرداخت پیشپرداخت، همچنان توان پرداخت اقساط و هزینههای جاری را دارند.
شرایط خرید اقساطی خودرو در شرکتهای مختلف یکسان نیست. میزان پیشپرداخت، تعداد و مبلغ اقساط، نرخ سود، ضمانتها، وضعیت سند و شرایط تسویه زودهنگام باید پیش از امضای قرارداد بررسی شوند.
تفاوت هزینه نهایی خرید نقدی و اقساطی چقدر است؟
برای مقایسه خرید نقدی و اقساطی خودرو، نباید فقط به مبلغ پیشپرداخت یا قسط ماهانه توجه کرد. معیار مهم، مجموع هزینهای است که خریدار تا پایان قرارداد پرداخت میکند.
برای مثال، فرض کنید قیمت نقدی یک خودرو یک میلیارد و ۲۰۰ میلیون تومان باشد. در یک طرح فرضی، خریدار ۶۰۰ میلیون تومان پیشپرداخت میدهد و باقی مبلغ را همراه با هزینه مالی در اقساط پرداخت میکند.
اگر مجموع اقساط به ۷۲۰ میلیون تومان برسد، هزینه نهایی خرید یک میلیارد و ۳۲۰ میلیون تومان خواهد بود؛ یعنی ۱۲۰ میلیون تومان بیشتر از قیمت نقدی. این مثال صرفاً برای توضیح نحوه محاسبه است و هزینههای جانبی احتمالی را شامل نمیشود.
برای محاسبه هزینه واقعی خرید اقساطی خودرو، موارد زیر را بررسی کنید:
مجموع پیشپرداخت و تمام اقساط
نرخ سود و کارمزد قرارداد
هزینههای جانبی و بیمههای الزامی
جریمه دیرکرد و شرایط تسویه زودهنگام
در نهایت، مجموع پرداختی قرارداد اقساطی را با قیمت نقدی همان خودرو و با شرایط یکسان مقایسه کنید تا اختلاف هزینه دو روش مشخص شود.
برای خرید خودرو نقدینگی خود را حفظ کنیم یا یکجا هزینه کنیم؟
پاسخ این سؤال به شرایط مالی هر فرد بستگی دارد. گاهی حفظ بخشی از سرمایه برای هزینههای ضروری یا برنامههای آینده، اهمیت بیشتری از پرداخت یکجای مبلغ خودرو دارد. در مقابل، اگر پسانداز کافی دارید و خرید نقدی باعث کمبود نقدینگی نمیشود، پرداخت هزینه اضافی برای خرید اقساطی ممکن است ضرورتی نداشته باشد.
پیش از تصمیمگیری، به سه سؤال پاسخ دهید:
آیا پس از خرید نقدی، ذخیره مالی کافی برای هزینههای ضروری خواهید داشت؟
آیا درآمد ماهانه شما برای پرداخت اقساط، هزینههای زندگی و نگهداری خودرو کافی است؟
آیا منفعت احتمالی حفظ سرمایه، بیشتر از هزینه مالی خرید اقساطی خواهد بود؟
کدام روش خرید خودرو از نظر اقتصادی منطقیتر است؟
در شرایط تورمی، صرفاً پایینتر بودن قیمت نقدی یا مبلغ اقساط نمیتواند تعیینکننده بهترین روش خرید ماشین باشد. برای انتخاب مناسب باید هزینه نهایی معامله، وضعیت نقدینگی و ثبات درآمد را همزمان بررسی کرد.
خرید نقدی: برای افرادی مناسبتر است که سرمایه کافی دارند و پس از معامله با کمبود نقدینگی مواجه نمیشوند.
خرید اقساطی: برای افرادی قابل بررسی است که درآمد پایدار دارند، به حفظ بخشی از سرمایه نیاز دارند و میتوانند هزینه مالی قرارداد را بپردازند.
تعویق خرید: اگر خرید نقدی تمام پسانداز شما را مصرف میکند و پرداخت اقساط نیز فشار زیادی بر بودجه ماهانه دارد، بهتر است بودجه یا زمان خرید را دوباره بررسی کنید.
در مجموع، خرید نقدی معمولاً هزینه مستقیم کمتری دارد، اما خرید اقساطی در برخی شرایط به حفظ نقدینگی کمک میکند. انتخاب نهایی باید بهگونهای باشد که علاوه بر تأمین نیاز شما به خودرو، پرداخت هزینههای زندگی و تعهدات مالی آینده را دشوار نکند.

نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید.
نظر شما