
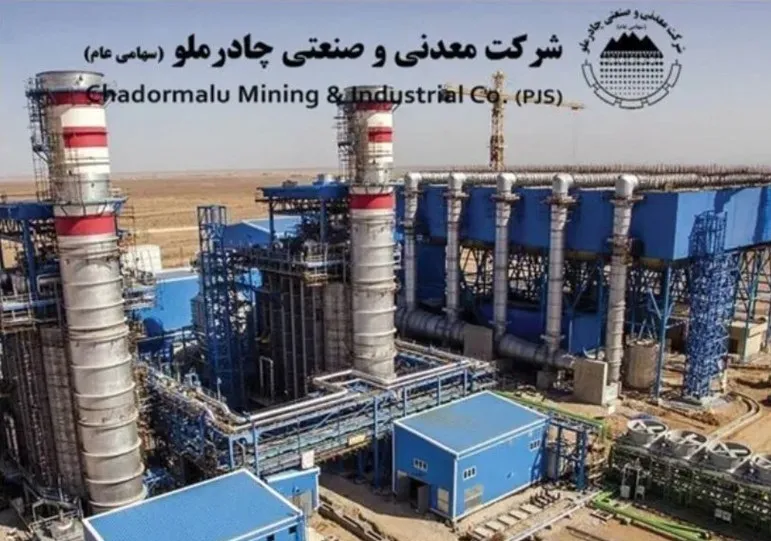
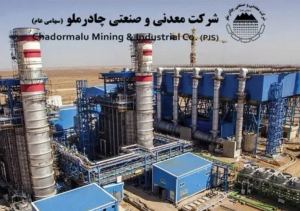
به گزارش پول نیوز ، بر اساس صورت های مالی منتشرشده، درآمدهای عملیاتی شرکت به ۹۳ هزار و ۹۱۵ میلیارد تومان رسیده و رشد ۱۴۶ درصدی برای آن گزارش شده است. با این حال، تحلیل این عملکرد نشان می دهد که جهش درآمدی را نمی توان تنها به افزایش تقاضا برای محصولات معدنی و فولادی نسبت داد، بلکه ترکیبی از ظرفیت تولید، تنوع سبد محصولات، افزایش فروش ریالی و توسعه بازارهای فروش در شکلگیری این نتیجه نقش داشته اند.
یکی از مهم ترین عوامل اثرگذار بر درآمدزایی چادرملو، تنوع فعالیت در حلقه های مختلف زنجیره ارزش فولاد است. این شرکت به استخراج و فروش مواد معدنی محدود نیست و در حوزه تولید کنسانتره، گندله، آهن اسفنجی و شمش فولادی نیز فعالیت دارد. چنین ساختاری به شرکت امکان می دهد در مقاطع مختلف بازار، از فروش مواد اولیه تا محصولات با ارزش افزوده بالاتر، درآمد کسب کند. بررسی ترکیب درآمدهای نیمه نخست سال ۱۴۰۵ نیز این موضوع را تأیید می کند، به طوریکه فروش فولاد با حدود ۲۲ هزار میلیارد تومان، کنسانتره آهن با بیش از ۱۸ هزار میلیارد تومان و گندله با حدود ۸ هزار و ۸۴۰ میلیارد تومان، از مهمترین منابع درآمدی شرکت بوده اند.
در کنار تنوع سبد محصولات، حجم تولید نیز یکی از عوامل پشتیبان عملکرد درآمدی چادرملو بوده است. طبق گزارش منتشرشده از عملکرد ۹ ماهه شرکت، تولید کنسانتره آهن خشک به ۶ میلیون و ۸۶۶ هزار تن، گندله به ۲ میلیون و ۹۱۴ هزار تن، آهن اسفنجی به یک میلیون و ۱۱۳ هزار تن و شمش فولادی به ۸۷۸ هزار تن رسیده است. این ارقام نشان می دهد چادرملو توانسته بخش قابل توجهی از ظرفیت عملیاتی خود را در زنجیره تولید حفظ کند و با تداوم تولید در حلقه های مختلف، امکان عرضه محصولات متنوع به بازار را فراهم آورد.
از سوی دیگر، عملکرد فروش در شهریور ماه نیز نشانه ای از شتاب درآمد زایی شرکت در پایان تابستان بود. چادرملو در این ماه حدود ۲۰ هزار و ۶۰۰ میلیارد تومان فروش ثبت کرد، رقمی که نسبت به ماه قبل ۸۹ درصد و در مقایسه با شهریور سال گذشته بیش از ۱۶۴ درصد افزایش داشت. همچنین مجموع فروش صادراتی شرکت در ۹ ماهه مورد بررسی از ۷ هزار و ۵۰۰ میلیارد تومان عبور کرد. این داده ها نشان می دهد بازارهای صادراتی نیز در کنار فروش داخلی، در تأمین درآمد شرکت سهم داشته اند، هرچند سهم غالب درآمد همچنان از بازار داخل تأمین شده است.
با این حال، نکته مهم در ارزیابی عملکرد چادرملو، فاصله میان رشد درآمد و رشد سودآوری است. بر اساس صورت های مالی، سود ناخالص شرکت حدود ۲۰ هزار و ۴۹ میلیارد تومان و سود عملیاتی آن ۱۷ هزار و ۱۵۵ میلیارد تومان گزارش شده است. در همین دوره، سود خالص به حدود ۲۰ هزار و ۸۴۷ میلیارد تومان رسیده است. رشد سودآوری، اگرچه مثبت است، اما با شتاب رشد درآمدهای عملیاتی تناسب کامل ندارد. این مسئله اهمیت بررسی بهای تمام شده، هزینه های انرژی، مواد اولیه، حمل و نقل و هزینه های مالی را دو چندان می کند. به بیان دیگر، افزایش فروش زمانی به یک مزیت پایدار تبدیل می شود که شرکت بتواند هم زمان هزینه تولید را کنترل و حاشیه سود خود را حفظ کند.
بیشتر بخوانید:جهش سودآوری چادرملو و تثبیت جایگاه درخشان در بازار سرمایه / مدیریت بهینه زنجیره تولید و خلق ارزش در سپهر اقتصاد ملی
در مجموع، عملکرد چادرملو نشان می دهد برخورداری از زنجیره یکپارچه تولید، تنوع محصولات و استمرار عرضه، از مهم ترین پشتوانه های درآمدزایی این شرکت بوده اند. با این حال، تداوم این روند به عواملی فراتر از رشد اسمی فروش وابسته است؛ از جمله پایداری تأمین انرژی، مدیریت هزینه های تولید، حفظ بازارهای صادراتی و افزایش سهم محصولات با ارزش افزوده بالاتر. از این منظر، معیار اصلی موفقیت چادرملو در دوره های آینده نه فقط ثبت رکوردهای تازه درآمدی، بلکه تبدیل این رشد به سودآوری پایدار و تقویت حاشیه سود خواهد بود.
 آژانس خلاقیت کوانتا