
به گزارش پول نیوز ، بانک ملی ایران به عنوان یکی از ارکان بنیادین و دیرینه نظام بانکی کشور، همواره نقشی پیشرو و حاکمیتی در توسعه زیرساختهای مالی و پولی ایفا کرده است.
در این میان، حضور پررنگ این بانک در شبکه پرداخت الکترونیک و دستیابی به جایگاه صدرنشینی در حجم و تعداد تراکنشها، حاصل یک رویکرد کلان، برنامهریزی استراتژیک و برخورداری از مزیتهای رقابتی انحصاری است. این جایگاه تنها یک افتخار آماری نیست، بلکه بازتابی از اعتماد عمومی، گستردگی جغرافیایی و عمق نفوذ این نهاد مالی در تار و پود اقتصاد ملی است.
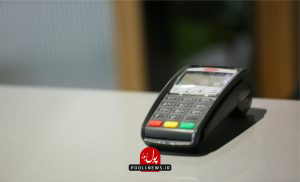
بانک ملی ایران با کسب سهم بیش از ۱۹ درصدی از کارتهای بانکی تراکنشدار، رتبه نخست این شاخص را در شبکه پرداخت کشور به دست آورد. همچنین این بانک با سهم بیش از ۱۶ درصدی از تعداد تراکنشهای پذیرششده در شمار بانکهای پیشرو در شاخصهای مختلف شبکه پرداخت قرار گرفت.
صدرنشینی بانک ملی در شبکه پرداخت کشور تصادفی نبوده و ریشه در عوامل ساختاری و هدفگذاریهای دقیق دارد.
مهمترین دلایل این موفقیت را میتوان در گستردگی شبکه شعب در سراسر کشور و دسترسی آسان آحاد جامعه به خدمات این بانک جستجو کرد. این گستردگی فیزیکی، بستر مناسبی برای توزیع و پشتیبانی از ابزارهای پذیرش نظیر کارتخوانهای فروشگاهی و درگاههای پرداخت اینترنتی فراهم کرده است.
علاوه بر این، سیاستگذاریهای کلان بانک بر پایه توسعه اقتصاد بدون کاغذ، ارتقای سطح رضایت مشتریان و تسهیل مبادرات تجاری خرد و کلان استوار بوده است.
هدف اصلی از این تمرکز، تثبیت جایگاه به عنوان بازوی اجرایی دولت در اجرای سیاستهای پولی، افزایش پایداری درآمدی غیرمشاع از طریق کارمزدهای شبکه پرداخت، و پیوند دادن هرچه بیشتر فعالان اقتصادی به اکوسیستم دیجیتال بانک ملی است.
تمرکز بر نوسازی زیرساختهای فنی، ارتقای پایداری سامانهها و کاهش قطعیها نیز از دیگر محرکهای اصلی جذب پذیرندگان وفادار بوده است.
دستیابی و حفظ صدرنشینی در شبکه پرداخت، دستاوردهای کلانی را برای بانک ملی ایران به همراه داشته است.
از منظر کلان، این جایگاه موجب تقویت ارزش برند بانک و تثبیت آن به عنوان معتبرترین امین مالی در نزد مردم و کسبوکارها شده است.
حضور حداکثری در شبکه پرداخت، دادههای ارزشمندی از رفتار مصرفکنندگان و صاحبان کسبوکار در اختیار بانک قرار میدهد که میتواند به عنوان پایهای مستکم برای تحلیلهای کلان اقتصادی و اعتبارسنجی دقیقتر به کار گرفته شود.
همچنین، پایداری جریان درآمدی ناشی از کارمزدهای تراکنشها، به بهبود شاخصهای سودآوری و تقویت بنیه مالی بانک کمک شایانی کرده است. توسعه ابزارهای پذیرش نوین و فراگیری خدمات پرداخت، به افزایش ضریب نفوذ خدمات بانکی در مناطق کمتر توسعهیافته و تحقق اهداف عدالت اجتماعی و مالی انجامیده است.
پیامدهای این صدرنشینی فراتر از مرزهای درونسازمانی بانک ملی است و ابعاد گستردهای بر اقتصاد ملی و جامعه دارد.
در سطح کلان اقتصادی، توسعه و هدایت بهینه جریانهای مالی از طریق شبکه پرداخت بانک ملی، به شفافیت بیشتر تبادلات تجاری، کاهش هزینههای چاپ و نگهداری اسکناس، و تسریع چرخه سرعت گردش پول در اقتصاد کمک کرده است. این امر به نوبه خود ابزار اثربخشی برای مهار چالشهای مرتبط با شفافیت مالی فراهم میسازد.
از منظر اجتماعی، تسهیل فرآیندهای خرید و فروش برای آحاد جامعه، ارتقای تجربه زیسته شهروندان در مواجهه با خدمات نوین مالی، و ایجاد بستری امن برای کسبونارهای خرد و خانگی از پیامدهای مثبت این جریان است.
بیشتر بخوانید:تغییر پارادایم بانک ملی با خروج استراتژیک از بنگاه داری / عصر جدید بانک ملی در راستای تحقق رسالتهای مالی
با این حال، این جایگاه مسئولیت سنگینی نیز بر دوش بانک میگذارد؛ چرا که هرگونه اختلال در این شبکه گسترده میتواند پیامدهای وسیعی بر زندگی روزمره مردم و فعالیتهای تجاری کشور داشته باشد.
از این رو، صیانت از امنیت دادهها، صیانت از حریم خصوصی کاربران و استمرار پایداری فنی، نیازمند نوآوری مستمر و مدیریت ریسک هوشمندانه در آینده خواهد بود.

 آژانس خلاقیت کوانتا