
به گزارش پول نیوز ،
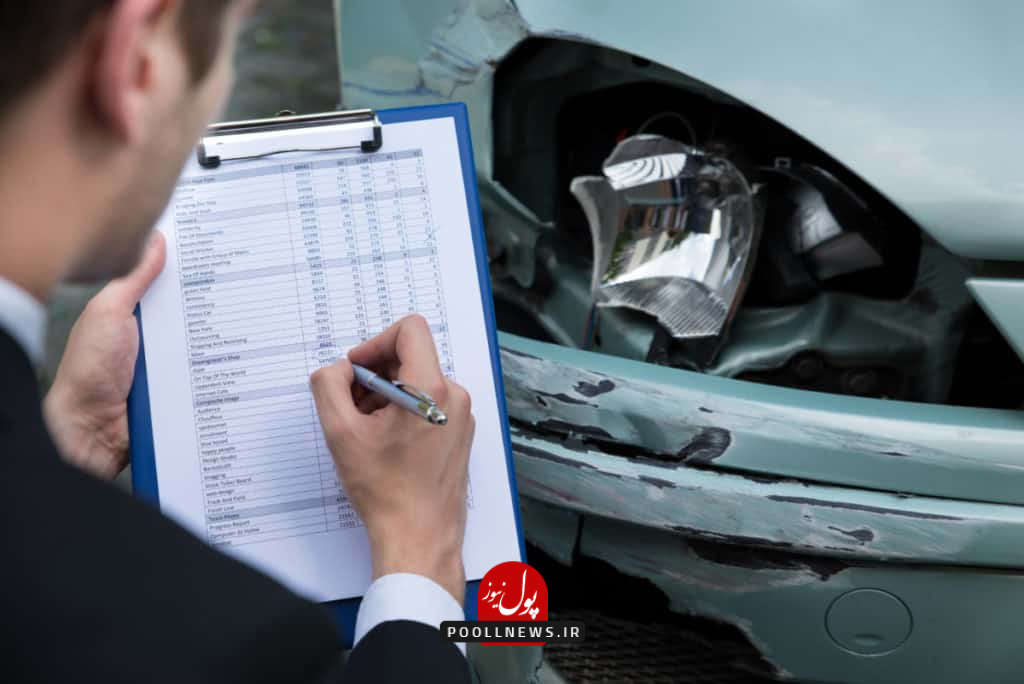
پوشش قطعات فنی در بیمه بدنه خیلی وضعیت و تبصرههای پیچیده ندارد. البته ممکن است بسته به هر بیمهگر مواردی مانند میزان فرانشیز، استهلاک و… متفاوت باشد. اما در نهایت در بیمه بدنه برای همه قطعات فنی و اجزای مختلف ماشین پوشش وجود دارد. در ادامه بررسی میکنیم که وضعیت پوشش قطعات در بیمه بدنه چگونه است و کدام یک در پوششهای اصلی و کدامها در پوششهای اضافی قرار میگیرند.
پوشش اصلی بیمه بدنه
وقتی صحبت از این میشود که پوشش بیمه بدنه شامل چه قطعاتی می شود، باید آن را در پوششهای اصلی آن جستوجو کرد. هرچند هنگام خرید بیمه بدنه باید به این نکته هم توجه کرد که بیمهگر قرار نیست همیشه ۱۰۰درصد هزینه یک قطعه را پرداخت کند که در ادامه به آن اشاره میکنیم.
پوشش قطعات فنی در بیمه بدنه ذیل پوششهایی است که در ادامه به آن اشاره میکنیم. این پوششها اصلی هستند و جزء تعهدات عمومی بیمه بدنه اتومبیل همه شرکتها قرار میگیرند:
- خسارت وسیله نقلیه بر اثر وقایعی مانند واژگونی، آتشسوزی، انفجار و سقوط؛
- برخورد خودرو به یک جسم ثابت یا متحرک؛
- بهسرقترفتن یا آسیبدیدن تجهیزات خودرو در حین سرقت؛
- خسارات وارده به خودرو در حین حملونقل؛
- آسیبرسیدن به خودرو در زمان نجات افراد آسیبدیده دیگر؛
- زمانی که مبلغ خسارت بیشتر از تعهدات مالی بیمهنامه شخص ثالث طرف مقصر باشد؛
- زمانی که خودروی پارکشده توسط خودروهای عبوری آسیب ببیند و نتوان مقصر را پیدا کرد؛
- زمانی که راننده مقصر متواری شده باشد؛
- مابهالتفاوت خسارت خودروهای نامتعارف.
به این ترتیب پوشش قطعات فنی ماشین در بیمه بدنه ذیل همین پوششهای اصلی قرار میگیرد. به عبارت دیگر در پاسخ به سوالاتی نظیر آیا بیمه بدنه شامل موتور می شود؟ یا بیمه بدنه شامل سپر می شود؟ باید پاسخ مثبت داد. اما یک نکته مهم را باید در نظر داشته باشیم:
نکته مهم درباره پوشش قطعات فنی در بیمه بدنه
پوشش قطعات فنی که در پوشش اصلی قرار دارد، صرفا مربوط به خسارات ناشی از تصادفات است. به عبارت دیگر موضوع سرقت قطعات فنی در پوشش اصلی مطرح نیست. پوشش سرقت درجای قطعات، در بخش پوششهای اضافی بیمه قرار میگیرد که باید با پرداخت حق بیمه بیشتر آن را به بیمهنامه اضافه کرد.
پوشش های اضافی بیمه بدنه
مواردی مانند تعمیر موتور، تعمیر بدنه مثل سپر، جایگزینی قطعه جدید و… که همگی به خاطر تصادف آسیب دیدهاند در همان پوششهای اصلی توسط بیمهگر جبران میشوند. اما بحث سرقت، حوادث خاص، استهلاک و… در پوششهای اضافی قرار دارد:
- پوشش سرقت درجا: جبران خسارات سرقت قطعات فابریک و غیرفابریک ماشین.
- پوشش نوسان قیمت: شرکت بیمه معادل ارزش ریالی خودرو مسئول جبران خسارت است.
- پوشش شکست شیشه: اگر شیشه ماشین به هر دلیلی غیر از مواردی که در پوششهای اصلی به آن اشاره شد، آسیب ببیند، با این پوشش اضافی جبران خسارت میشود. مثل شکستن بر اثر گرم و سرد شدن، شکستن شیشه هنگام سرقت و… .
- پوشش بلایای طبیعی: مواردی مانند سیل، زلزله، طوفان و… .
- پوشش پاشیدن رنگ، مواد شیمیایی و اسید
- پوشش حذف فرانشیز
- پوشش حذف استهلاک (به جز لاستیکها و باتری)
- پوشش عدمالنفع
به این ترتیب پوشش قطعات فنی در بیمه بدنه در هنگام سرقت، ذیل پوششهای اضافی قرار میگیرد. بهرهمندی از این پوششهای اضافی نیازمند پرداخت حق بیمه بیشتر است.
پوشش حذف استهلاک بیمه بدنه چیست؟
موضوعی که باید در نظر گرفت این است که در پوشش اصلی بیمه بدنه، بیمهگر برای پرداخت خسارت، همیشه استهلاک را در نظر میگیرد و بعد هزینه را پرداخت میکند. به این ترتیب در پوشش اضافی به پوشش حذف استهلاک برمیخوریم که به شما اجازه میدهد از بیمهگر خسارت قطعات را بدون کسر استهلاک دریافت کنید. ولی استهلاک باتری و لاستیک و بعضی قطعات تعویضی زیر در هر حالتی محاسبه خواهد شد چون از وسایل سریعفرسودنی محسوب میشوند.
پوشش عدم النفع در بیمه بدنه چیست؟
در پوشش عدمالنفع بیمهگر موظف است بابت عدم توانایی استفاده مالک از خودرو به خاطر تعمیر و آسیبدیدگی، مخصوص وسایل نقلیهای مانند بارکشها و اتوکارها هزینهای را پرداخت کند. این پوشش مخصوص وسایل نقلیهای است که دارای فعالیتهای تجاری و تولیدی هستند و به خاطر آسیبدیدن در تصادفات، تا زمان تعمیر ماشینشان نمیتوانند از آن استفاده کنند.
پوشش عدمالنفع این امکان را به آنها میدهد که در صورت بروز حادثه، بخشی از درآمد از دست رفته خود را جبران کنند.
مواردی که تحت پوشش بیمه نیستند
پوشش قطعات فنی در بیمه بدنه در پوشش اصلی و اضافی درنظر گرفته میشود. اما مواردی نیز وجود دارد که به طور کلی بیمهگر مسئولیتی در قبال جبران خسارت پیدا نمیکند:
- جنگ، شورش، انقلاب، اعتصاب، تهاجم و … (البته بعد از جنگ ۱۲ روزه بسیاری از بیمهگرها امکان اضافهکردن پوشش جنگ را به شکل یک الحاقیه فراهم کردهاند.)
- زلزله، سیل و آتشفشان.
- آسیبدیدن ماشین حین حادثهای که در آن راننده گواهینامه نداشته باشد.
- آسیبهایی که طی زمان اتفاق میافتد مانند پوسیدگی و آفتابسوختگی.
- حادثه وقتی پای بار غیرمجاز یا سوارکردن مسافر بیش از ظرفیت ماشین در میان باشد.
- خسارت در حادثهای که راننده آن تحت مشروبات الکلی، مواد مخدر و داروی روانگردان باشد.
- بروز حادثه هنگام فرار از دست پلیس.
- بیمه سرقت در پوششهای بیمه بدنه شامل کالاهای جامانده داخل ماشین نمیشود مانند گوشی موبایل و… .
سخن پایانی
پوشش قطعات فنی در بیمه بدنه یک پوشش همهجانبه است که هم هنگام تصادفات (در پوشش اصلی) و هم هنگام سرقت (در پوشش اضافی) جبران خسارت میشود. با این حال مواردی مانند استهلاک و فرانشیز هم در این بین وجود دارد. همچنین موارد متعددی نیز وجود دارد که مسئولیت جبران خسارت بهطور کلی از بیمهگر سلب میشود که باید به آنها هم توجه داشت.

 آژانس خلاقیت کوانتا