 جمعه، ۲۲ آبان ۱۴۰۵

 تهران: ۷°C
 تلویزیون پولنیوز

 زمان مطالعه: ۵ دقیقه
با توجه به ایجاد کارخانه های بزرگ که رشد تولید را رقم زده، نیاز به کالا های خارجی بسیار کاهش یافته به ویژه آنکه کالا هایی که به وسیله کارخانه های معتبر کشور تولید می شود، از کیفیت و قیمت قابل قبولی در مقایسه با انواع خارجی برخوردار است. اما آنچه باعث چالش برای تولیدکننده و مصرف کننده می شود، نبود نظام توزیع مناسب است.
اقتصاد گرفتار دلالی
واقعیت این است که کالا های تولید داخل با چند دست واسطه بدست مصرف کننده می رسد که همین دست بدست شدن ها، باعث سود بادآورده برای عده ای دلال می شود، سودی که از کیسه خریدار می رود و تولید کننده نیز نفعی از آن نمی برد، اما در نهایت قیمت مصرف کننده به اندازه ای بالا می رود که در بسیاری از موارد تولید کننده را به زیاده خواهی متهم می کند.
ضعف نظام توزیع
آنچه بار ها از سوی مسوولان مورد انتقاد قرار گرفت، نبود نظام توزیع مناسب است. کالا هایی که بدست بنکداران می رسد، گاه چندین بار بین بنکداران دست به دست می شود تا بدست مصرف کننده واقعی برسد. حتی بسیاری از نمایندگی ها نیز کالا هایی که مستقیم از کارخانه تحویل می گیرند و باید بدست مصرف کننده نهایی برسانند، در مسیری انحرافی به جریان می اندازند که ماهیت تولید با کیفیت و ارزان داخلی را زیر سوال می برد. بنابر این لازم است نظام توزیع بازنگری شود و روش هایی برای توزیع مناسب کالا پیش بینی، برنامه ریزی و اجرایی شود.
ناتوانی از خرید
چالش جدی در خرید کالاها، قیمت بالا و ضعف مالی مردم برای خرید است. واقعیت این است که بخش قابل توجهی از جمعیت کشور را حقوق بگیران تشکیل می دهند و بدلیل آنکه بیشتر حقوق بگیران، در گروه حداقل بگیران قرار دارند، خرید یک کالا به ویژه لوازم خانگی بسختی امکان پذیر است. اظهارات رییس اتحادیه سمساری ها دلیل خوبی برای اثبات این ادعاست که اعلام کرده مردم بدلیل ناتوانی در خرید لوازم خانگی نو، به خرید لوازم خانگی دست دوم تمایل پیدا کرده اند. از سوی دیگر رییس اتحادیه تعمیرکاران نیز بر ناتوانی مردم در خرید کالای نو تاکید می کند و می گوید: بسیاری از کالا ها که قیمت بالایی دارد، مردم امکان خرید آن را ندارند و ناچار می شوند به تعمیر کالا های خانگی روی بیاورند. این وضعیت باعث می شود تولید کننده نیز در فروش کالای تولید کرده با مشکل رو به رو شود.
بیشتر بخوانید:
فروشگاه زنجیره ای، گستره اقتصادی و تعامل
ضرورت خرید اقساطی
در این قبیل موارد، مردم ناچار به دریافت تسهیلات بانکی یا خرید قسطی از مغازه ها شوند که در هر دو مورد، بهره های سنگینی به خریدار تحمیل می شود. تسهیلات بانکی البته اگر بتوان آن را بسادگی دریافت کرد، با بهره ۲۰ درصد همراه است که در نتیجه قیمت لوازم خانگی را نیز ۲۰ درصد گران می کند. فروشگاه هایی که کالا ها را به صورت اقساطی می فروشند نیز با همین بهره و شاید بالاتر اقدام به فروش اقساطی می کنند. بنابر این خرید کالا با این روش ها به زیان صرف مصرف کننده تمام می شود.
کارت بانک های مشکل دار
یکی از اقدامات بسیار جالب که نقطه پایان آشفته بازار نظام توزیع است، تعریف کارت خرید کالاست که از سوی بسیاری از بانک ها اجرایی می شود. اما این نظام توزیع نیز چالش های بسیاری را رقم زده است. بسیاری از مردم که نیاز به نقدینگی دارند، کارت خرید کالا را از بانک می گیرند، اما کالایی خریداری نمی کنند. این افراد با فروشگاه ها تبانی می کنند و به جای خرید کالا، فاکتور خرید می گیرند و بدون آنکه کالایی تحویل گرفته باشند، با کسر درصدی از مبلغ کالا کارت، پول نقد را از فروشنده دریافت می کنند. در این شرایط بدون آنکه فروشنده کالایی فروخته باشد، پول خوبی به جیب می زند و مصرف کننده غیر واقعی نیز گویا به سراغ بانک رفته و تسهیلات با بهره گرفته است. در این شرایط آمار های اقتصادی که بخشی از آن ها متکی بر کالا کارت است، دچار چالش می شود.
زی کارت راه نجات
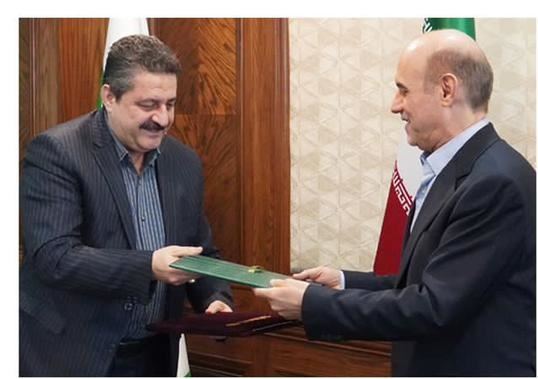
اما قرارداد همکاری بین بانک گردشگری و فروشگاه های زنجیره ای رفاه برای خرید کالای قسطی به همه چالش ها پایان داد. این قرارداد را محمدرضا فهمی مدیرعامل و حسین رحمتی قائم مقام بانک گردشگری و محمدرضا نمازی مدیرعامل فروشگاه های زنجیره ای رفاه امضا کردند. این قرارداد در راستای معرفی "زی کارت" بانک گردشگری و با هدف اعطای تسهیلات تا میزان ۵۰۰ میلیون ریال با سود صفر درصد برای خرید کالا از شعب فروشگاه های زنجیره ای رفاه منعقد شده است. بر اساس طرح زی کارت بانک گردشگری، سازمان ها و شرکت های دولتی و خصوصی می توانند با افتتاح حساب نزد بانک گردشگری تا سقف ۵۰۰ میلیون ریال اعتبار به صورت اقساطی برای خرید از فروشگاه های رفاه اقدام کنند. زی کارت یکی از طرح های بانک گردشگری است که بر اساس آن از ۱۰ تا سقف ۵۰ میلیون تومان تسهیلات به کارکنان شرکت ها و سازمان ها اعطا می شود. نکته مهم اینجاست که، چون بانک گردشگری زی کارت را بدون بهره می دهد، نسبت به نحوه هزینه کرد آن حساس است و اجازه نمی دهد یک خرده فروش لوازم خانگی از این کارت سواستفاده کند.
نقش آفرینی فروشگاه رفاه
بی شک نقش فروشگاه های رفاه در زی کارت بسیار پر رنگ است. با امضای این قرارداد، فروشگاه های زنجیره ای رفاه با ۲۵۰۰ تامین کننده فعال در شعبات خود در سراسر کشور، میزبان دارندگان زی کارت بانک گردشگری خواهند بود. اما نکته مهم اینجاست که فروشگاه های رفاه، تشکیلات سازمان یافته ای دارند که امکان هرگونه فساد یا سواستفاده در آن ها صفر است. در فروشگاه های رفاه این امکان صفر است که بتوان با زی کارت همچون کالا کارت رفتار کرد. هرگز امکان ندارد که زی کارت را به فروشگاه رفاه داد و بدون خرید کالا، سودی به رفاه داد و پول نقد گرفت، زیرا حسابرسی فروشگاه های زنجیره ای رفاه بسیار دقیق است و امکان چنین سواستفاده هایی را نمی دهد.
نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید.
نظر شما