 جمعه، ۲۲ آبان ۱۴۰۵

 تهران: ۶°C
 تلویزیون پولنیوز

 زمان مطالعه: ۳ دقیقه
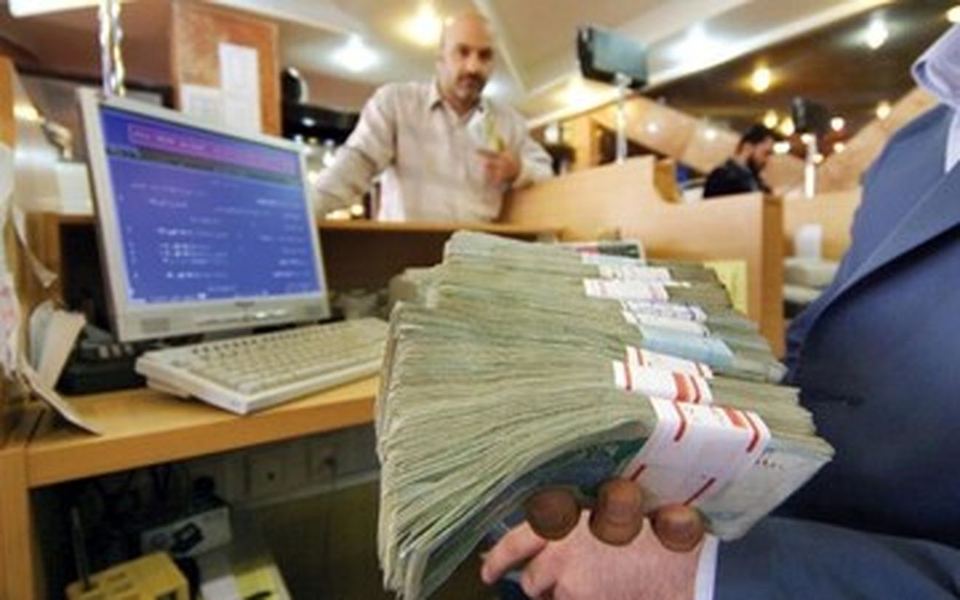
چندی پیش بود که وزیر اقتصاد از بانک های خصوصی برای عدم همراهی با نظام بانکی انتقاد کرده بود؛ موضوعی که با واکنش رئیس کانون بانک ها و موسسات اعتباری خصوصی رو به رو و اعلام شد که حجم تسهیلات تکلیفی آنقدر بالا است که بانک ها توان کافی برای پرداخت آن ندارن. کارشناسان همواره در سال های گذشته به این مساله تاکید داشته اند و به نظر می رسد نتایج سیاست های غلط و مخرب کم کم در حال نمایان شدن است. هر ساله به خصوص در زمان تدوین بودجه تسهیلاتی همانند وام مسکن و اخیرا نیز وام فرزندآوری و نمونه هایی مشابه از سوی سیاستگذاران و البته در بسیاری از موارد بدون نظر بانک ها تدوین می شود. این وام ها اغلب هزینه های سنگینی برای بانک ها دارد. تسهیلات قرض الحسنه یکی از نمونه های این مساله است که با سود پایین و در مدت زمان زیاد به بانک ها تکلیف می شود. در حال کلی سیاست های حمایتی از مردم امری صحیح است، اما موضوع آنجایی به ضرر نظام بانکی تمام می شود که در جزییات سازوکار ها با بانک ها مشورت نمی شود و نتیجه آن منجر به اضافه براشت بانک ها از بانک مرکزی می شود. جالب است که بدانید بانک ها در مراحل بعد به همین دلیل از سوی نهاد ناظر جریمه می شوند. در ابتدا سال ۹۹ تصویب شد که برای بانک های تجاری نرخ افزایش ترازنامه بانک ها در ماه ۲ درصد و برای بانک های تخصصی ۲.۵ درصد باشد. جریمه در نظر گرفته شده برای بانک هایی که از این محدودیت تخطی کنند، افزایش ذخایر قانونی آنان تا سقف ۱۳ درصد بوده که این جریمه آذر ماه سال گذشته نیز برای برخی از بانک ها اعمال شد. در سال جدید هم دامنه ۲ تا ۲.۵ درصد برای بانک ها اعمال شد و جریمه افزایش ذخیره قانونی نیز به ۱۵ درصد تغییر کرد. سود بانکی نیز از یگر عوامل محدودکننده بانک هاست. در واقع اگر بانک ها بتوان سود سپره را افزایش هن ر مواقع ضروری می توانند منابع حاصل از جذب سپرده را استفاده کنند. متاسفانه در این مساله نیز از سوی نهاد ناظر محدودیت وجود دارد.
همچنین افزایش تسهیلات تکلیفی منجر به طولانی شدن صف دریافت وام شده است. کارشناسان حوزه بانکی معتقند اگر سقف تسهیلات تکلیفی یک یا دو سال کاهش یابد، می توان به تمام تعهدات تسهیلات تکلیفی عمل کرد. به عنوان نمونه در حال حاضر، حدود ۳۸۰ هزار نفر در صف وام ازدواج ایستاده اند. همچنین عده ای نیز هستند که در پی دریافت وام مسکن هستند؛ بنابراین افزایش تسهیلات تکلیفی به شکلی موجب ایجاد صف در شبکه بانکی کشور شده است. کوروش پرویزیان، رئیس کانون بانک ها و موسسات اعتباری خصوصی،درباره فشار دولت به بانک های خصوصی برای استقراض منابع و درخواست های تکلیفی و اثرگذاری این موضوع در اجرای تعهدات بانک ها در حوزه های ارائه تسهیلات به مردم و بخش تولید، اظهار کرد: از منظر تسهیلات تکلیفی هم بین بانک های خصوصی و دولتی تفاوتی قائل نشده اند و آنقدر حجم تسهیلات تکلیفی بالاست که مدیریت نقدینگی کلان بانک مرکزی و سیاست هایی که در حال اعمال و اجراست به بانک ها چه خصوصی و چه دولتی اجازه نمی د هد که بتوانند این حجم از تسهیلات تکلیفی را به اجرا برسانند. به گفته کارشناسان اقتصادی افزایش استقراض بانک ها از بانک مرکزی موجب شده است تا پایه پولی افزایش یابد و افزایش پایه پولی خود منجر به بزرگ شدن حجم نقدینگی در کشور شده است و افزایش حجم نقدینگی خود عاملی شده است برای گسترش تورم در کشور. در نتیجه افزایش تسهیلات تکلیفی به تورم ختم می شود. اقدامات و سیاستگذاری های بانک مرکزی تاکنون بیشتر موجب شده بانک ها با مشکلات عدیده ای مواجه شوند.
نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید.
نظر شما