 پنجشنبه، ۲۱ آبان ۱۴۰۵

 تهران: ۹°C
 تلویزیون پولنیوز

 زمان مطالعه: ۵ دقیقه
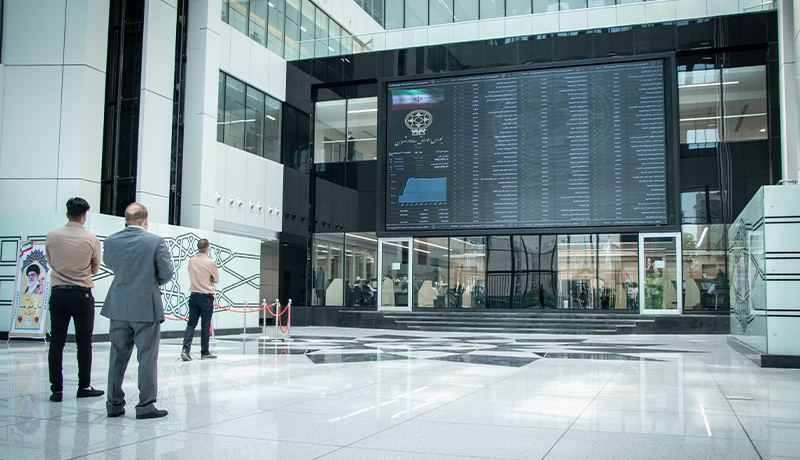 به گزارش پول نیوز، شاخص کل در بازار بورس (شنبه، ۲۵ اردیبهشتماه) پنج هزار و ۵۱۹ واحد رشد داشت که در نهایت این شاخص به رقم یک میلیون و ۱۸۹ هزار واحد رسید.
برپایه معاملات بیش از سه میلیارد و ۹۴۲ میلیون سهم، حق تقدم و اوراق بهادار به ارزش ۳۸ هزار و ۹۴۶ میلیارد ریال داد و ستد شد.
همچنین شاخص کل (هموزن) با دو هزار و ۹۶۷ واحد کاهش به ۴۱۴ هزار و ۹۰۳ واحد و شاخص قیمت (هموزن) با یک هزار و ۹۲۴ واحد افت به ۲۶۹ هزار و ۱۶۰ واحد رسید.
شاخص بازار اول پنج هزار و ۸۶۳ واحد و شاخص بازار دوم چهار هزار و ۸۷۱ واحد افزایش داشتند.
علاوه بر این در بین همه نمادها، نماد معدنی و صنعتی گل گهر (کگل) با یک هزار و ۷۰۱ واحد، معدنی و صنعتی چادرملو (کچاد) با یک هزار و ۴۱۶ واحد، ملی صنایع مس ایران (فملی) با یک هزار و ۱۰۰ واحد، صنایع پتروشیمی خلیج فارس (فارس) با یک هزار و پنج واحد، فولاد مبارکه اصفهان (فولاد) با ۹۴۱ واحد، پالایش نفت اصفهان (شپنا) با ۷۹۸ واحد، توسعه معادن و فلزات (ومعادن) با ۷۱۴ واحد و پالایش نفت بندرعباس (شبندر) با ۶۶۷ واحد تاثیر مثبت بر شاخص بورس داشتند.
در مقابل گروه مدیریت سرمایه گذاری امید (وامید) با یک هزار و ۴۳۱ واحد، مخابرات ایران (اخابر) با ۴۸۰ واحد، بانک تجارت (وتجارت) با ۳۶۴ واحد، بانک صادرات ایران (وبصادر) با ۱۹۷ واحد، گروه دارویی برکت (برکت) با ۱۵۵ واحد، شرکت سرمایه گذاری گروه توسعه ملی (وبانک) با ۱۴۹ واحد و گروه بهمن (خبهمن) با ۱۳۸ واحد تاثیر منفی را بر شاخص بورس داشتند.
بر پایه این گزارش، نماد پالایش نفت اصفهان (شپنا)، ملی صنایع مس ایران (فملی)، گروه دارویی برکت (برکت)، ایران خودرو (خودرو)، کاما (باما)، پالایش نفت تهران (شتران) و شرکت سرمایهگذاری تامین اجتماعی (شستا) در گروه نمادهای پُرتراکنش قرار داشتند.
گروه فرآوردههای نفتی هم در معاملات صدرنشین برترین گروههای صنعت شد و در این گروه ۳۶۶ میلیون و ۹۸۷ هزار برگه سهم به ارزش چهار هزار و ۵۸۶ میلیارد ریال دادوستد شد.
در همین رابطه ولی نادی قمی کارشناس بازار سرمایه در گفتگو با خبرنگار پول نیوز اظهار کرد: رشد بیوقفه بازار سهام از ابتدای سال ۱۳۹۹ تا کنون مرهون ابرتورم انتظاری و ورود مداوم سرمایه افراد حقیقی بوده است. این رشد به اندازهای سریع و در این ابعاد ناهماهنگ با نماگرهای بنیادی اقتصاد بود که خبری که بعدا تکذیب شد (عدم عرضه صندوق دارا دوم) بهانهای شد تا جهت بازار عوض شده و فضای ترس بر آن حاکم شود.وی افزود: در این شرایط و بعد از گذشت دو هفته پر التهاب و سراسر منفی بازار سهام، دولت با حمایت مادی و معنوی خود توانست بازار سهام را مثبت کند و اندکی از اعتماد خدشه دار شده آحاد مردم را ترمیم نماید.
این کارشناس بازار سرمایه گفت: باید عنوان کرد که به رغم کاهش شدید دو هفته اخیر، ارزش بازار سهام همچنان با نماگرهای کلان اقتصادی نظیر تولید ناخالص داخلی به ارزشهای جاری و نیز میزان نقدینگی و مخارج سرمایهای هماهنگ نیست.
وی خاطر نشان کرد: سود شرکتهای بورسی و فرابورسی برای سال ۱۳۹۹ به اندازهای نیست که جوابگوی ارزش بازار سهام باشد.
نادی قمی بیان کرد: به نظر میرسد فعالان بازار سهام هم از منظر برآورد جریانهای نقدی آینده و هم از منظر به کارگیری نرخ تنزیل متناسب با ریسک، دچار اشتباه شدهاند.
این کارشناس بازار سرمایه مطرح کرد: تورم و ناپایداری اقتصاد، موجب برآورد بیش از واقع جریانهای نقدی ناشی از رشد سود اسمی شرکتها و ارزش جایگزینی کارخانجات شده است و از طرف دیگر، به رغم ابرتورم و ریسکهای پیرامونی، نرخ تنزیل به کارگرفته شده برای تعیین ارزش سهام پایین است.
نادی قمی عنوان کرد: انحراف از ارزشهای بنیادین و ذاتی همچنان وجود دارد؛ بنابراین با رعایت احتیاط در سرمایه گذاری در این شرایط، پیشنهاد میشود که افراد در سهام شرکتهایی با حداکثر P/E حدود ۱۰ سرمایه گذاری کنند و پدیده صف خرید انگیزهای برای خرید سهام نباشد.
وی عملکرد بورس را متاثر از پارامترهای کلان اقتصادی و غیراقتصادی زیادی دانست و افزود: متعدد بودن عوامل موثر بر بازارهای سرمایه و ناشناخته بودن آنها، موجب کاهش اطمینان در زمینه سرمایه گذاری شده است و به همین دلیل سرمایه گذاران نسبت به عوامل موثر بر ریسک و بازده سهام حساس و تاثیر پذیرند. از دیگر سوی شاخص جاری قیمت سهام در یک بازار کارا یک متغیر پیشرو محسوب شده و تمام اطلاعات موجود در خصوص روند آتی متغیرهای کلان اقتصادی را به طور کامل منعکس کرده است و در واقع نمادی از اوضاع و شرایط اقتصادی و حاکمیت رکود یا رونق بر اقتصاد کشورها محسوب میشود؛ بنابراین علاوه بر سرمایه گذاران، مقامات سیاستگذار اقتصادی نیز مایل به آگاهی یافتن از تغییرات به وجود آمده در بورس اوراق بهادار هستند.نادی قمی ادامه داد: متغیرهای پولی و حقیقی در اقتصاد از قبیل سیاست پولی، مالی، تورم، ارز و ... بر عملکرد بازار سرمایه اثر گذار بوده است. در این راستا یکی از ابزارهای سیاست پولی، حجم پول در جریان است که معادل حجم پول و شبه پول است که گاهی به آن نقدینگی بخش خصوصی نیز می گویند، زیرا سپردههای دولت در آن محاسبه نمی شود. هر چه وضعیت نقدینگی شرکت بهتر باشد، شرکت توانایی بیشتری در بازپرداخت بدهیها و ترکیب مطلوب ساختار سرمایه خواهد داشت. به طور کلی افزایش یا کاهش نقدینگی، همراه با سرعت گردش پول از جمله عواملی هستند که در سطح عمومی قیمتها و در نتیجه در تغییرات ارزش پول تاثیرات مستقیم دارند. افزایش نقدینگی در جامعه اگر همراه و همگام با افزایش تولید ناخالص داخلی نباشد و یا در صورتی که واردات کشور متغیر نشود، از عوامل تشدید کننده تورم محسوب میشود.
این کارشناس بازار سرمایه تصریح کرد: بورس اوراق بهادار به عنوان یکی از مراکز جذب و هدایت نقدینگی به بخش تولید کالاها و خدمات محسوب میشود؛ بنابراین انتظار میرود با افزایش نقدینگی دست بخش خصوصی، بخشی از این نقدینگی ها به سوی بازار سهام سوق داده شود و تاثیر مثبت بر بازدهی سهام داشته باشد.
نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید.
نظر شما