 جمعه، ۲۲ آبان ۱۴۰۵

 تهران: ۶°C
 تلویزیون پولنیوز

 زمان مطالعه: ۲ دقیقه
به گزارش واحد تحلیل و ارزیابی پول نیوز (تاپ)، شرکت «پتروشیمی مارون» را به عنوان تولیدکننده اتیلن شناخته می شود و در سال مالی منتهی به اسفند 98 موفق به تحقق 6316 ريال سود به ازای هر سهم شد که نسبت به سال 97 رشد 36 درصدی را به معرض نمایش می گذارد.
بر اساس این گزارش، درآمدهای شرکت با رشد 44 درصدی به رقم 123 هزار و 127 میلیارد ريال رسید. مقدار کل فروش با اندکی افزایش به 1.7 میلیون تن رسید که در این بین، سهم صادرات 32 درصد بود.
اتیلن «مارون» در سال 97 با حاشیه سود 25 درصدی به فروش رسید اما؛ در سال 98 حاشیه سود 36 درصدی را به همراه داشت. نرخ فروش هر تن اتیلن که از سوی سازمان حمایت تعیین می شود از 46 میلیون ريال در هر تن در سال 97 به 66 میلیون ريال در سال 98 افزایش یافت.
نکته جالب توجه این است که هیئت مدیره شرکت برای سال 99 شرایطی مشابه با سال 98 پیش بینی کردهاند و انتظار دارند با مقدار فروش نزدیک به سال 98، به درآمد 122 هزار و 815 میلیارد ريالی دست یابند.
از آن جا که بهای تمام شده تولید رشد 47 درصدی داشته، حاشیه سود ناخالص «مارون» با یک درصد کاهش نسبت به سال قبل به 44 درصد رسید. به دلیل افزایش بهای نفت و به تبع آن افزایش بهای مولفه های گاز دریافتی، احتمال افزایش بهای خوراک در سال جاری وجود دارد و در صورتی که نرخ ها همگام با هزینه ها رشد نکند، در سال 99 نیز باید شاهد کاهش حاشیه سود این پتروشیمی باشیم.
در نتیجه افزایش قابل توجه هزينه حمل و نقل و انتقال، هزینه های فروش، عمومی و اداری افزایش 91 درصدی را تجربه کردند. بالغ بر یک هزار و 552 میلیارد ريال سایر درآمدها به ثبت رسیده که اغلب آن ناشی از سود تسعير دارايی ها و بدهی های ارزی است. البته در مقابل، یک هزار و 287 میلیارد ريال سایر هزینه ها به شرکت تحمیل شده است.
از 4 هزار و 210 میلیارد ريال تسهیلات مالی ابتدای سال، 2 هزار میلیارد ريال به سال 99 منتقل شد و 559 میلیارد ريال هزینه مالی در سال 98 پرداخت شد.
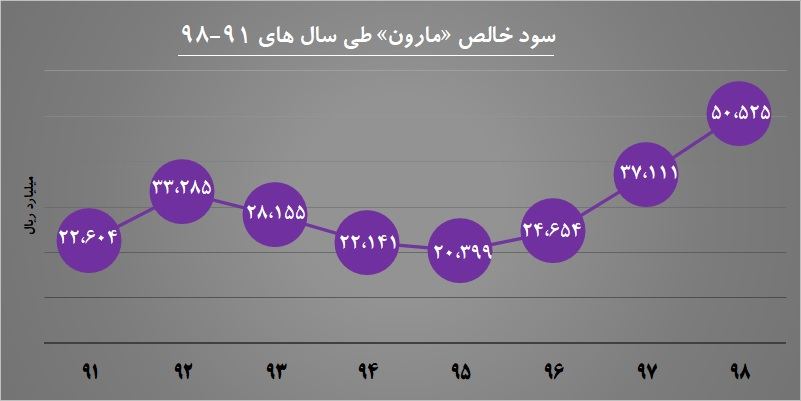
«مارون» طی سال 98 بیش از 2 هزار و 366 میلیارد ريال درآمد متفرقه ناشی از سود حاصل از سپرده ها کسب کرد و جمع کل سود خالص خود را به رقم 50 هزار و 525 میلیارد ريال رساند.
این شرکت قصد دارد در مجمع سالانه 75 درصد از این رقم را بین سهامداران تقسیم کند و به این ترتیب، جذابیت بالایی برای شرکت در مجمع دارد.
نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید.
نظر شما