 پنجشنبه، ۲۱ آبان ۱۴۰۵

 تهران: ۹°C
 تلویزیون پولنیوز

 زمان مطالعه: ۴ دقیقه
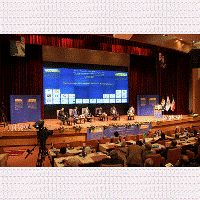 پول نیوز- مديرعامل بانک اقتصادنوين در ميزگرد "فرصت ها و چالش هاي نظام بانکي ايران" در دومين "همايش بين المللي صنعت بانکداري و اقتصاد جهاني (ايکوبيگ)" که با حضور جمعي از مديران عامل نظام بانکي و مديران اقتصادي کشور برگزار شد، به تشريح برخي محدوديت هاي نظام بانکي ايران پرداخت.
به گزارش گروه بانک و بیمه پول نیوز، حسن معتمدي عمده ترين چالش ها و محدوديت هاي دروني و بيروني بانک ها، در شرايط فعلي را ناهمگوني در ساختار نظام بانکي کشور، عدم استفاده از ابزارهاي مناسب در سياست گذاري هاي پولي، ساختار سرمايه بانک ها، لزوم تطبيق با مقررات بين الملل و عدم تطابق نيازهاي تامين مالي بخش حقيقي اقتصاد با بضاعت بانک ها برشمرد.
معتمدي تصريح کرد، اشکال در ساختار نظام بانکي از عالي ترين نهاد نظام پولي کشور يعني "شوراي پول و اعتبار"، آغاز مي شود. در حال حاضر، از پانزده عضو اين شورا، ده عضو دولتي بوده و تنها يک خبره بانکي، علاوه بر رئيس کل، در شورا حضور دارد. بنابر اين، لازم است افراد خبره اقتصادي و بانکي مستقل در شورا حضور داشته و علاوه بر اين، اين نمايندگان، بخش قابل توجهي از ترکيب شورا را در دست داشته باشند.
وي اضافه کرد که در يک طبقه بندي کلي، مي توان نهادهاي فعال در حوزه پولي و بانکي کشور را در يکي از چهار گروه "دولتي"، "دولتي هاي تازه خصوصي شده"، "خصوصي (شامل بانک هايي با سهامداران نهادي و غيرنهادي)" و "موسسات فعال در بازار غيرمتشکل پولي" جاي داد. با توجه به ماهيت بانک هاي دولتي، اين بانک ها رسالتي متفاوت از بنگاه هاي اقتصادي دنبال کرده و به نوعي مجري سياست هاي دولت مي باشند. اين بانک ها، به صورت گسترده اي به منابع بانک مرکزي دسترسي داشته و اصولا تحقق اهداف سودآوري براي آنها از درجه اهميت کمتري برخوردار است.
در کنار اين بانک ها، فعاليت نهادها و موسسات اعتباري در بازار غيرمتشکل پولي که کمتر تحت نظارت بانک مرکزي قرار دارند، موجب گرديده که فضاي رقابتي در عرصه عمليات نظام بانکي، به طور جدي مخدوش و آسيب پذير گردد.
وي اضافه کرد که بر اساس برنامه، هدف اين بود که سهم بانک هاي خصوصي در نظام بانکي، از سال 1380 طي يک دوره 5 ساله، به 50 درصد برسد که بنا به دلايلي اين امر محقق نشد. سهم بانک هاي خصوصي در نظام بانکي کشور، در حال حاضر و پس از گذشت 13 سال، در حدود 22 درصد است.
معتمدي در خصوص بکارگيري ابزار نامناسب اجراي سياست هاي پولي از سوي بانک مرکزي، اظهار داشتند بانک مرکزي بهتر است همانند بانک هاي مرکزي کشورهاي توسعه يافته، به جاي استفاده از ابزار سنتي سپرده قانوني، به سوي استفاده از ابزارهاي مدرن کنترل پولي مانند عمليات بازار باز، روي آورد.
وي تصريح کرد که در شرايط فعلي، بالا بودن نسبت سپرده قانوني، "هزينه مؤثر سپرده ها” را افزايش داده، بخش قابل توجهي از "منابع بانک ها" را از دسترس آنها خارج کرده و نهايتا از طريق افزايش نرخ سود تسهيلات اعطايي، موجب انتقال هزينه به مشتريان نظام بانکي مي شود.
وي در ادامه، در تشريح چالش هاي پيش روي نظام بانکي به چالش مقرراتي اشاره کرد و گفت: مقررات بال 3، در دنيا در حال اجرا بوده و مي بايست در کشور ما نيز هر چه سريعتر پياده شود. هر چند، پياده سازي اين مقررات، پيش نيازهايي دارد که مي بايست فراهم باشند.
وي توجه به "الگوهاي قانون گذاري جامع" را از جمله اين پيش نيازها برشمرد و تصريح کرد: يکي از پيش شرط هاي حرکت به سوي اجراي قوانين و مقررات بين المللي، استفاده از برخي نهادها نظير "مؤسسات رتبه بندي اعتباري" مي باشد. همچنين، بايد توجه داشت که بانک هاي دولتي کشور در بحث کفايت سرمايه وابسته به بودجه دولت بوده و ساختار دولتي بانک ها، محدوديت هايي را براي آنها به همراه دارد.
معتمدي با اشاره به اين که در بانک هاي خصوصي نيز شرايط افزايش سرمايه مطلوب نيست، اضافه کرد شاخص هايي مانند بازده حقوق صاحبان سهام در مورد بانک هاي خصوصي، در سال هاي اخير پايين تر از متوسط بازار سرمايه و انتظار سرمايه گذاران بوده و همراه کردن سهام داران موجود براي شرکت در افزايش سرمايه و نيز جذب سرمايه گذاران جديد، به سختي محقق خواهد شد.
در حوزه نقش تامين مالي بانک ها، ايشان اضافه کردند که مواردي مانند حجم بالاي مطالبات غيرجاري، مسائل پيش روي بانک ها در تمليک اموال غيرمنقول، ارزيابي غير واقعي کارشناس رسمي از املاک توثيق شده نزد بانک ها و مشکلات رخ داده در زمينه فروش و رفع معارض املاک مذکور، موانعي جدي در مسير ايفاي نقش تامين مالي بانک ها مي باشد.
وي همچنين اظهار داشتند که در نتيجه مسائلي مانند وجود تورم دورقمي، نرخ رشد اقتصادي منفي و کوچک بودن حجم بازار سرمايه کشور، وام گيرندگان مايل به تامين مالي بلندمدت مي باشند. اين موضوع، زمان بندي جريانهاي نقدي ورودي و خروجي بانک ها را بسيار دشوار (Mismatching Problem) کرده است. اين در حالي است که با تقويت نقش بازار سرمايه در تامين مالي بلندمدت بنگاه ها، مي توان بانک ها را به سوي تامين مالي کوتاه مدت رهنمون ساخت.
وي در پايان به ساير عوامل محدود کننده بانک ها، اشاره کرد و گفت: سازمان هاي مختلف از جمله شهرداري ها، سازمان امور مالياتي و ... محدوديت هاي متنوعي براي بانک ها ايجاد مي کنند. در اين فضا و با توجه به چالش ها و محدوديت هاي پيش رو، نمي توان از بانک ها انتظار بهره وري بالا و سودآوري مطلوب داشت.
نظرات
هنوز نظری ثبت نشده است. اولین نفر باشید.
نظر شما